横河ブリッジホールディングス、第7次中計を見直し2027年度営業利益目標160億円に修正

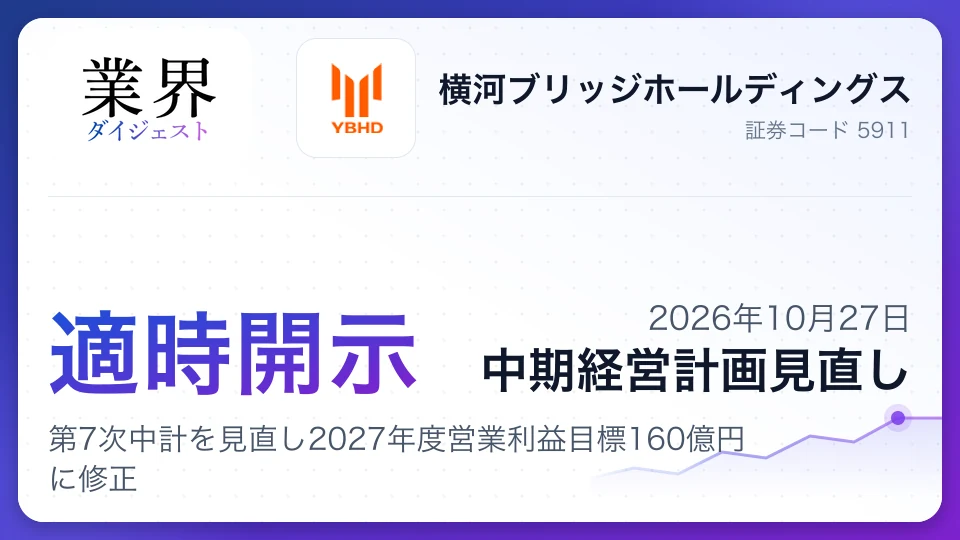
横河ブリッジホールディングスは2026年10月27日、第7次中期経営計画の最終年度にあたる2027年度の業績目標を見直した。売上高は2,000億円を維持する一方、営業利益は当初の185億円から160億円、EPSは350円から280円、ROEは10%以上から8%以上へ引き下げる。新設橋梁の発注減などを反映しつつ、M&A効果で売上目標を維持。計画の基本方針と累進配当は変えず、PC事業の統合や成長領域への人材・設備投入を進める。
開示の要点
- 売上高目標
- 2,000億円
- 営業利益目標
- 160億円
- EPS目標
- 280円
- ROE目標
- 8%以上
- M&A増収効果
- 約400億円
売上高は維持、利益・資本効率目標を下方修正
2027年度の売上高目標は据え置く一方、営業利益、EPS、ROEの目標を引き下げる。
| 指標 | 当初計画 | 見直し計画 |
|---|---|---|
| 売上高(億円) | 2,000 | 2,000 |
| 営業利益(億円) | 185 | 160 |
| EPS(円) | 350 | 280 |
| ROE | 10%以上 | 8%以上 |
売上高は、既存事業の市場環境が悪化する一方、M&Aによる増収効果を見込み、目標を維持する。営業利益は、M&Aによる利益増加を織り込んでも、橋梁事業を中心に既存事業が減益となる見通しを反映した。
新設橋梁の受注減とシステム建築の回復遅れ
計画策定時の想定を超えて事業環境が厳しくなり、最終年度の数値目標を改める。主な背景は次の通り。
- 新設橋梁: 建設コストの増加で発注量が計画を下回る見込み。大阪湾岸道路西伸部の斜張橋は発注時期が2028年度以降にずれ込む見通しで、鋼橋の需要想定も見直した。
- システム建築: 主な対象である中小規模の工場・倉庫市場の回復が遅れている。資材価格の上昇や設備投資への慎重姿勢に加え、現場監理者や設備工事業者の不足も影響する。
- 既存事業の利益: M&Aによる利益増加はあるものの、橋梁事業の環境悪化による減益を補いきれない。
一方、システム建築では在来工法からの切り替えを促す価格戦略や2階建て領域の開拓を進め、見積もりや受注機会は拡大している。会社は市場環境を踏まえて目標を調整する一方、各事業の競争力を高める施策は継続する。
PC事業統合を成長の足場に、保全や新領域を強化
同社は旧ビーアールホールディングスの連結子会社化を通じてPC事業を取り込み、「鋼×PC」の総合橋梁エンジニアリング体制を整えた。M&Aによる増収効果を既存事業の環境悪化の吸収に生かし、統合効果の拡大を目指す。
- 橋梁保全: 床版取替や耐震補強などで対応領域を広げ、鋼とPCの技術・顧客基盤を組み合わせて受注力を高める。
- エンジニアリング: トンネルセグメントの受注残を収益化し、電力、洋上風力、防衛などの新規分野への参入を進める。
- 精密機器製造: AI需要を背景に半導体関連市場が伸びると見込み、生産能力の向上や設備投資を進める。
- 事業運営: デジタル化や研究開発を続け、成長分野に人材・設備などの経営資源を投入する。
中期計画の位置づけや基本方針は変更しない。長期的には売上高3,000億円を目指し、事業ポートフォリオの拡大と収益構造の強化を続ける方針だ。
投資枠を拡大、累進配当を継続
成長投資や株主還元の方針は維持し、キャッシュアウト計画は当初の400億円以上から650億円以上に拡大する。計画にはPC事業の統合に伴う投資や設備投資、株主還元を盛り込んだ。
| キャッシュアウト計画 | 金額 |
|---|---|
| 成長投資(旧BrHD株式取得) | 240億円 |
| 成長投資 | 100億円 |
| 基盤投資 | 90億円 |
| 株主還元 | 220億円以上 |
株主還元は累進配当を継続し、増配基調を維持する。会社は大型投資後も自己資本比率50%を確保する方針を示した。事業構成の変化に合わせ、人材を成長分野へシフトし、マルチスキル人材の育成にも取り組むとしている。
開示前後の株価推移
開示当日の終値(2026/10/27)
2,896円
最新終値(2026/10/27)
2,896円
※ 日次終値ベースの参考チャートです。リアルタイムの株価ではありません(株式分割調整済み、1年以上前は週次の終値)。2026/10/27更新
金属製品業界の今
掲載11社横河橋は金属製品業界の掲載11社中、売上高で8位。業界全体の株価と今期の会社計画を見ると――
- 業界の株価(1年)
- +4.9%全業界 +16.1%
- 今期計画 営業利益
- −5.4%全業界 +10.8%
- 予想の上方修正
- 1社下方 1社
- 営業利益率(業界)
- 6.2%
- 横河橋+2.2%
- 金属製品(業界平均)+4.9%
- 全業界+16.1%
- 足元の業績今期第1四半期累計は8社合計で売上高+5.5%・営業利益−11.6%(前年同期比)。通期計画に対する進捗が標準ペースを上回る企業は1社、下回る企業は6社。
- 予想修正今期予想を上方修正したのは1社、下方修正は1社。修正幅が最も大きいのはトーカロ(営業利益+11.3%)。
タグ#横河ブリッジホールディングス#中期経営計画#業績目標#橋梁#PC事業#M&A#インフラ保全
この記事はいかがでしたか?
登録不要・匿名で送信コメント
今回の見直しは、M&Aで売上規模を補う一方、橋梁事業の採算環境が営業利益目標を押し下げた構図だ。注目点は、PC事業との統合が受注拡大だけでなく、調達や設計、保全工事の利益率改善につながるかどうか。システム建築や半導体関連など成長分野への人材・設備の配分が、橋梁市場の変動を補う収益基盤になるかが中長期の焦点となる。
Googleで業界ダイジェストを優先表示
Google検索の「トップニュース」やAIによる概要で、当サイトの記事が見つけやすくなります。
関連記事
競合他社の最新記事
- 決算解説LIXIL2027年3月期 第1四半期LIXIL、2027年3月期第1四半期決算、増収も営業利益74%減で赤字継続
- 決算解説ニッパツ2027年3月期 第1四半期ニッパツ、2027年3月期第1四半期決算、営業利益30%増で通期予想を据え置き
- 決算解説三和HD2027年3月期 第1四半期三和HD、2027年3月期第1四半期決算、営業利益41%減も通期予想据え置き
- 主要株主の異動ニッパツ6月29日日本発条、三菱UFJ信託銀行(退職給付信託口)が主要株主から外れる――議決権割合が11.00%から9.99%に低下
- 自己株式取得終了三和HD9月11日三和HD、100億円枠で自社株買い完了 消費小売業の資本効用力強化を象徴