
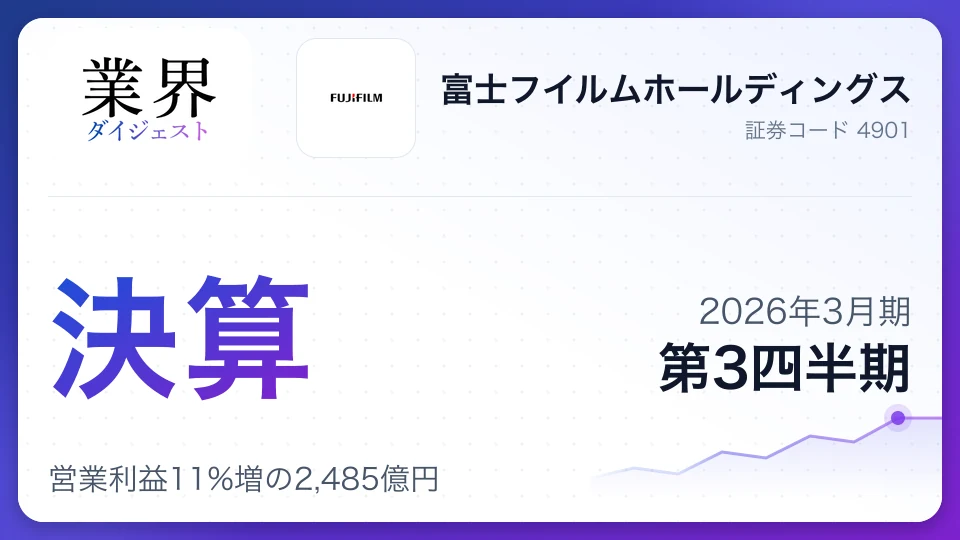
富士フイルム・2026年3月期Q3、営業利益11%増の2,485億円——イメージングと半導体材料が牽引、通期予想を上方修正

富士フイルムホールディングスが発表した2026年3月期第3四半期決算は、売上高が前年同期比 4.4%増 の 2兆4,297億円、営業利益が同 11.3%増 の 2,485億円 と増収増益を達成した。世界的に需要が旺盛な 「instax(チェキ)」やデジタルカメラなどのイメージング事業 に加え、AIサーバー向け半導体材料 が業績を強力に押し上げた。これら主力事業の好調な進捗を受け、同社は通期の利益予想を 上方修正 している。
決算の数字第3四半期累計
期初から9ヶ月間の累計値(前年同期比)
| 項目 | 実績 | 前年比 | 通期予想 | 進捗率 |
|---|---|---|---|---|
| 売上高 | 2.4兆円 | +4.4% | 3.3兆円 | 74% |
| 営業利益 | 2,485億円 | +11.3% | 3,350億円 | 74% |
| 純利益 | 1,934億円 | +6.5% | 2,645億円 | 73% |
| 営業利益率 | 10.2% | |||
業績のポイント
2026年3月期第3四半期の連結業績は、主要事業の伸長により堅調に推移した。売上高は 2兆4,297億円(前年同期比 +4.4%)、営業利益は 2,485億円(同 +11.3%)となり、四半期純利益も 1,934億円(同 +6.5%)と増益を確保した。為替レートが1ドル=149円と、前年同期(152円)に比べ円高に振れたものの、製品ミックスの改善や価格転嫁が奏功し、収益性の向上に繋がった(営業利益率 10.2%)。
特に、AI市場の拡大を背景とした半導体材料の需要増加や、インスタントフォトシステム「instax(チェキ)」の世界的な人気が利益増の主因となっている。また、バイオCDMO(受託製造開発)事業においても、デンマーク拠点の大型設備稼働が売上に寄与し始めた。業績が計画を上回るペースで推移していることから、通期の営業利益予想を従来の3,310億円から 3,350億円 へ引き上げている。
セグメント別動向
各セグメントの業績は、成長分野と成熟分野で明暗が分かれた。最も成長が著しかったのは イメージング部門 で、売上高は 4,857億円(前年同期比 +13.8%)、営業利益は 1,355億円(同 +17.8%)と大幅な増収増益となった。「instax mini 12」などのチェキ関連が引き続き好調であるほか、高級デジタルカメラ「GFX/Xシリーズ」の販売も伸長し、部門利益率は 27.9% と極めて高い水準を維持している。
エレクトロニクス部門 も、AIサーバー向けの先端半導体材料が牽引し、営業利益が前年比 22.2%増 の 702億円 と急成長した。特に、チップ間の微細化に対応したCMPスラリーや、先端パッケージング用のポリイミド材料が大きく寄与している。一方、ヘルスケア部門 は売上高 7,653億円(同 +4.7%)と増収を確保したものの、中国市場の停滞や為替影響により、営業利益は 340億円(同 1.5%減)と微減となった。ビジネスイノベーション部門 については、アジア市場の市況低迷や低採算機種の販売終了が響き、営業利益は 368億円(同 14.0%減)と苦戦している。
| セグメント | 売上高 | 前年同期比 | 営業利益 | 前年同期比 |
|---|---|---|---|---|
| ヘルスケア | 7,653億円 | +4.7% | 340億円 | △1.5% |
| エレクトロニクス | 3,287億円 | +6.9% | 702億円 | +22.2% |
| ビジネスイノベーション | 8,500億円 | △1.4% | 368億円 | △14.0% |
| イメージング | 4,857億円 | +13.8% | 1,355億円 | +17.8% |
| セグメント | 売上高 | 構成比 | 営業利益 | 営業利益率 |
|---|---|---|---|---|
| ヘルスケア | 7,653億円 | 32% | 340億円 | 4.4% |
| エレクトロニクス | 3,287億円 | 14% | 702億円 | 21.4% |
| ビジネスイノベーション | 8,500億円 | 35% | 368億円 | 4.3% |
| イメージング | 4,857億円 | 20% | 1,355億円 | 27.9% |
財務状況と資本政策
総資産は、有形固定資産の増加などにより、前期末比6,332億円増の 5兆8,831億円 となった。これは将来の成長に向けた積極的な投資を反映したものであり、特にデンマークや米国ノースカロライナ州でのバイオCDMO拠点の設備拡充に多額の資金が投入されている。自己資本比率は 63.2% と、前期末の63.8%から微減したものの、依然として強固な財務基盤を維持している。
株主還元については、好調な業績を背景に増配方針を維持している。2026年3月期の年間配当金は、前期実績の65円から5円増配となる 70円(中間35円、期末予想35円)を予定している。キャッシュフロー面では、営業活動により 2,543億円 のキャッシュを創出した一方、有形固定資産の購入を中心に投資活動で 4,188億円 を支出しており、成長投資にリソースを集中させる経営判断が鮮明となっている。
通期見通しの修正
エレクトロニクスおよびイメージング事業の販売好調を受け、通期業績予想を上方修正した。為替前提も実勢に合わせて見直しており、対米ドルで150円(前回145円)、対ユーロで173円(前回162円)と円安方向に設定している。
| 項目 | 前回予想 | 今回修正 | 前期実績 |
|---|---|---|---|
| 売上高 | 33,000億円 | 33,000億円 | 31,958億円 |
| 営業利益 | 3,310億円 | 3,350億円 | 3,302億円 |
| 純利益 | 2,620億円 | 2,645億円 | 2,610億円 |
| 1株利益 | 217.38円 | 219.45円 | 216.67円 |
リスクと課題
同社が直面する主なリスクとして、以下の要因が挙げられている。
- 為替変動リスク: 円高・円安の進行により、海外売上の邦幣換算額や海外生産コストが変動し、利益に影響を与える可能性がある。
- 中国市場の動向: ヘルスケア事業において中国の医療材料需要が減少しており、今後の回復時期が不透明である。
- 原材料・物流コスト: 半導体材料などの生産に必要な原材料費や物流コストの高騰が収益を圧迫する懸念がある。
- 市場環境の変化: オフィス向け機器の需要低下や、IT投資の抑制がビジネスイノベーション部門の重石となるリスクがある。
決算発表前後の株価推移
決算発表当日の終値(2026/2/2)
3,120円
最新終値(2026/10/23)
3,390円+8.7%
※ 日次終値ベースの参考チャートです。リアルタイムの株価ではありません(株式分割調整済み、1年以上前は週次の終値)。2026/10/25更新
タグ#増収増益#上方修正#半導体材料#instax#バイオCDMO#イメージング事業#配当増額#AIサーバー需要#構造改革
この記事はいかがでしたか?
クリックで反応を送信(登録不要)
コメント
富士フイルムの今回の決算は、かつての写真フィルムの会社から、「バイオ・半導体材料・イメージング」の三本柱を主力とするハイテク企業への転換 が完全に結実したことを示しています。
特筆すべきはイメージング部門の収益性です。趣味性の高い「チェキ」や高級ミラーレスカメラが、スマートフォンの普及後もなお強い独自の市場を形成し、27.9% という驚異的な営業利益率を叩き出している点は、ブランド構築の勝利と言えます。また、エレクトロニクス部門がAIサーバー需要という強力なトレンドを掴んでいることも、中長期的な成長の担保となるでしょう。
懸念点はビジネスイノベーション部門の鈍化です。ペーパーレス化が進む中で、Windows 10の更新需要という一過性の追い風が去った後の、持続的な収益モデルへの転換が急務です。中国市場の不透明感はあるものの、成長分野への積極的な設備投資(特にバイオCDMO)が数年後に本格稼働すれば、さらなるステージへ進む可能性を秘めています。
Googleで業界ダイジェストを優先表示
Google検索の「トップニュース」やAIによる概要で、当サイトの記事が見つけやすくなります。
この記事を引用・シェアする
転載・引用は無料・許可不要(出典明記のみでOK)
https://www.gyokaidigest.com/companies/fujifilm/report/2026-Q3
関連記事
同社の関連記事
複合機・プリンタ・オフィス機器の最新記事
- 決算解説キヤノン2026年12月期 第2四半期(中間期)キヤノン、2026年12月期第2四半期決算、営業利益8%増で通期予想を上方修正
- 決算解説リコー2027年3月期 第1四半期リコー、2027年3月期第1四半期決算、営業利益277.8%増で通期予想据え置き
- 決算解説エプソン2027年3月期 第1四半期エプソン、2027年3月期第1四半期決算、営業利益46%増で通期予想を上方修正
- 決算解説コニカミノルタ2027年3月期 第1四半期コニカミノルタ、2027年3月期第1四半期決算 事業貢献利益25%増も営業減益
- 自己株式取得終了キヤノン9月7日キヤノン、200億円上限の自己株買いを6.1%分完了 光学精密機器業界首位の実力示す
- 戦略レビュー実施リコー10月6日リコー、PBR1倍割れ脱却へ独立社外取締役主導の戦略レビュー開始収益構造の抜本見直しへ




