
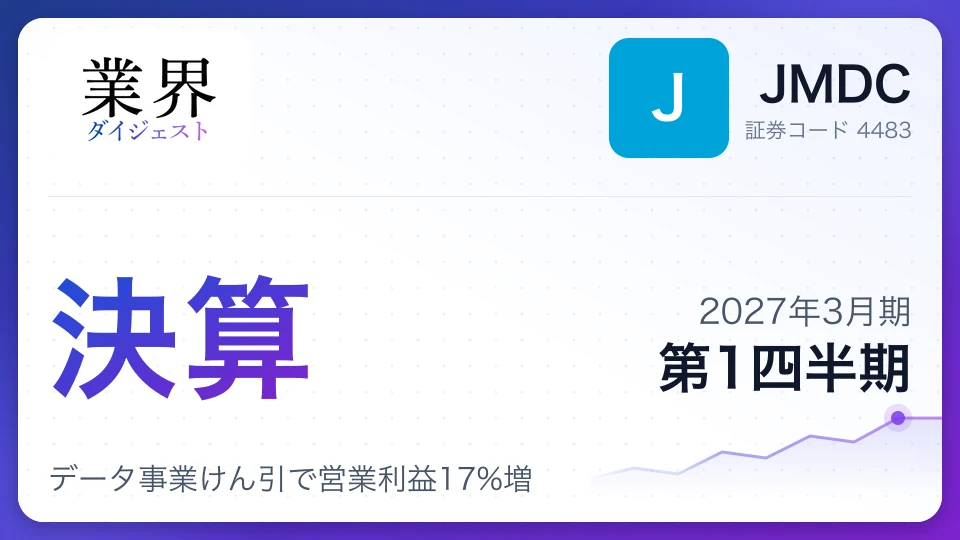
JMDC、2027年3月期第1四半期決算、データ事業けん引で営業利益17%増

JMDCの2027年3月期第1四半期決算は、売上収益が前年同期比17.5%増の126億500万円、営業利益が17.5%増の18億2300万円、親会社株主に帰属する四半期利益が17.0%増の11億3100万円となり、増収増益でした。健康保険組合や製薬企業などとの取引拡大、遠隔読影を利用する医療機関の増加が業績を押し上げました。通期予想は据え置く一方、上期の見通しが立ったとして第2四半期累計の予想を新たに開示しました。
決算の数字第1四半期累計
期初から3ヶ月間の累計値(前年同期比)
| 項目 | 実績 | 前年比 | 通期予想 | 進捗率 |
|---|---|---|---|---|
| 売上高 | 126億円 | +17.5% | 605億円 | 21% |
| 営業利益 | 18億円 | +17.5% | 115億円 | 16% |
| 純利益 | 11億円 | +17.0% | 71億円 | 16% |
| 営業利益率 | 14.5% | |||
この決算のポイント
- 1ヘルスビッグデータの売上収益は19.1%増、保険者や製薬企業などとの取引が拡大
- 2遠隔医療は売上収益が8.2%増、利用医療機関の増加でセグメントEBITDAは21.9%増
- 3営業活動によるキャッシュフローは62億2100万円、前年同期の53億7200万円から増加
- 4通期売上収益予想は605億円で据え置き、上期予想を新設し売上収益271億円を見込む
- 5年間配当予想は開示されず、前期実績は1株18円。四半期末の自己資本比率は53.9%
業績のポイント
JMDC(株式会社JMDC)の第1四半期は、売上収益が前年同期比17.5%増の126億500万円、営業利益が17.5%増の18億2300万円、親会社の所有者に帰属する四半期利益が17.0%増の11億3100万円でした。売上の伸びに伴い、EBITDAも17.4%増の26億6300万円となりました。
- ヘルスビッグデータ: 健康保険組合などの取引先が増え、製薬企業・保険会社などのデータ利活用先との年間取引額も堅調に推移しました。
- Pep Upの利用拡大: 健康情報プラットフォーム「Pep Up」の発行ID数が引き続き拡大しました。
- 遠隔読影の利用拡大: 遠隔読影サービスを利用する医療機関数の増加が、遠隔医療の増収につながりました。
- 利益の伸び: 売上総利益は22.6%増の67億4500万円。一方、販売費及び一般管理費も24.9%増の49億6200万円となりました。
データ事業の拡大が両セグメントの増益を支える形となりました。ヘルスビッグデータでは取引先と利活用先の双方が拡大し、遠隔医療では利用医療機関の増加に加えて、AI機能の追加やアジア展開に向けた準備も進めています。営業利益の増加額は2億7100万円で、売上成長を確保しながら今後の事業拡大に向けた費用も計上した決算です。
セグメント別動向
ヘルスビッグデータは売上収益が前年同期比19.1%増の109億5500万円、セグメントEBITDAが17.2%増の22億5000万円でした。健康保険組合などの取引先数が増加し、製薬企業や保険会社などの年間取引額も堅調でした。Pep Upの発行ID数も拡大しており、データ基盤とサービス利用の両面で成長が続いています。
遠隔医療は売上収益が前年同期比8.2%増の16億4900万円、セグメントEBITDAが21.9%増の6億5300万円でした。遠隔読影サービスの利用医療機関が増えたことが増収の主因です。画像診断を支援するAIエンジンプラットフォーム「AI-RAD」の機能追加や、アジアでの事業展開に向けた準備も進めています。
- ヘルスビッグデータのEBITDA率: 20.5%で、前年同期の20.9%から低下しました。
- 遠隔医療のEBITDA率: 39.6%で、前年同期の35.2%から上昇しました。
- 全社調整額: セグメントEBITDAから全社費用などを差し引く調整額は2億4000万円のマイナスで、前年同期の1億8700万円のマイナスから拡大しました。
売上規模ではヘルスビッグデータが全体の約86.9%を占め、業績をけん引しています。一方、遠隔医療は売上の伸び率ではヘルスビッグデータを下回ったものの、EBITDAの伸びと利益率の改善が目立ちました。両事業の拡大に加え、全社費用の管理や成長投資の効果が今後の利益率を左右します。
| セグメント | 売上高 | 構成比 | 営業利益 | 営業利益率 |
|---|---|---|---|---|
| ヘルスビッグデータ | 110億円 | 87% | 23億円 | 20.5% |
| 遠隔医療 | 16億円 | 13% | 7億円 | 39.6% |
財務状況と資本政策
6月末の総資産は1540億5600万円で、2026年3月末から44億8100万円減少しました。親会社所有者帰属持分比率は53.9%と、前期末の52.8%から上昇しています。
| 項目 | 2027年3月期1Q | 前年同期・前期との比較 |
|---|---|---|
| 営業キャッシュフロー | 62億2100万円 | 前年同期は53億7200万円 |
| 投資キャッシュフロー | -9億6800万円 | 前年同期は-51億3800万円 |
| 財務キャッシュフロー | -34億2200万円 | 前年同期は32億2500万円の収入 |
| 現金及び現金同等物 | 307億8000万円 | 前期末から18億3000万円増加 |
| 年間配当 | 今期予想は未定 | 前期実績は1株18円 |
営業キャッシュフローの増加には、営業債権などの減少による81億1100万円の資金収入が寄与しました。このため、営業キャッシュフローの水準をそのまま継続的な収益力とみなすのではなく、運転資本の変動を分けて見る必要があります。財務キャッシュフローは借入金返済と配当支払いなどで支出超過となり、会社は四半期末時点で年間配当予想を示していません。
通期見通し
2027年3月期の通期業績予想は、2026年5月に公表した内容から変更していません。通期売上収益は前期比19.9%増の605億円、営業利益は9.3%増の115億円、親会社の所有者に帰属する当期利益は4.9%増の71億円を見込みます。
| 項目 | 前回通期予想 | 今回通期予想 | 前期比 |
|---|---|---|---|
| 売上収益 | 605億円 | 605億円 | +19.9% |
| 営業利益 | 115億円 | 115億円 | +9.3% |
| 親会社帰属当期利益 | 71億円 | 71億円 | +4.9% |
また、これまで公表していなかった第2四半期累計の予想を新たに開示しました。事業環境が順調に推移し、上期の業績を見通しやすくなったことが理由です。
| 項目 | 2027年3月期2Q累計予想 | 前年同期実績 | 前年同期比 |
|---|---|---|---|
| 売上収益 | 271億円 | 230億8000万円 | +17.4% |
| 営業利益 | 45億円 | 40億2500万円 | +11.8% |
| 親会社帰属中間利益 | 26億5000万円 | 23億7600万円 | +11.5% |
会社は下期に業績が偏重する事業構造を理由に、従来は上期予想の公表を見送っていました。今回の開示は業績予想の上方修正ではなく、上期の見通しを示したものです。通期予想を達成するには、上期の進捗だけでなく、下期に売上・利益が偏る計画の実現度を確認する必要があります。
戦略トピック
今回の決算では、ヘルスビッグデータの基盤拡大と、遠隔医療でのAI・海外展開に向けた準備が成長施策として示されました。特に、データ利活用先の拡大と、医療現場でのサービス利用増加を組み合わせる戦略が進んでいます。
- データ基盤の活用: レセプト、健診データ、加入者台帳などを匿名加工し、製薬企業や保険会社などの民間利用につなげています。
- Pep Upの拡大: データをもとに個別アドバイスや疾病リスク表示を行う健康情報プラットフォームで、発行ID数が増加しました。
- AI-RADの機能追加: 画像診断をアシストするAIエンジンプラットフォームの機能拡充を進めています。
- アジア展開の準備: 遠隔医療事業で、アジアでの事業展開を本格化するための準備を続けています。
データを保有するだけでなく、健康保険組合、生活者、医療機関、製薬企業などをつなぐサービスとして活用することが、JMDCの成長の軸です。AIや海外展開は将来の収益機会になり得ますが、決算短信では投資額や具体的な売上寄与の時期は示されていません。今後は利用拡大が継続収益や利益率の改善にどこまで結びつくかが注目点です。
リスクと課題
決算短信では、実際の業績が業績予想と異なる可能性があると説明しています。また、下期に業績が偏る事業構造を会社自身が挙げており、四半期ごとの進捗だけでは通期の着地を判断しにくい面があります。
- 下期偏重による進捗の振れ: 上期予想を新たに開示したものの、通期業績は下期の売上・利益の積み上がりに左右されます。上期の実績が計画に届いても、通期達成を保証するものではありません。
- 業績予想の前提変化: 会社予想は入手可能な情報と合理的な前提に基づくもので、市場環境などの変化によって実績が予想と大きく異なる可能性があります。
- 成長施策の実行: AI-RADの機能拡充やアジア展開の準備を進めていますが、開示時点で業績への具体的な寄与額や時期は示されていません。費用に見合う利用拡大と収益化が課題です。
- キャッシュフローの質: 今期の営業キャッシュフローには営業債権の減少による資金流入が含まれます。今後も利益成長と現金創出が並行するかを確認する必要があります。
短信には個別のリスク要因ごとの影響額や発生確率は記載されていません。投資家は通期予想の達成度に加え、データサービスの継続的な需要、遠隔医療の利用拡大、成長投資の利益貢献を次の決算で見極めることが重要です。
決算発表前後の株価推移
決算発表当日の終値(2026/8/4)
3,010円
最新終値(2026/10/23)
3,715円+23.4%
※ 日次終値ベースの参考チャートです。リアルタイムの株価ではありません(株式分割調整済み、1年以上前は週次の終値)。2026/10/25更新
タグ#JMDC#決算#決算分析#四半期決算#ヘルスビッグデータ#遠隔医療#Pep Up#AI-RAD
この記事はいかがでしたか?
クリックで反応を送信(登録不要)
コメント
ヘルスビッグデータの取引拡大に加え、遠隔医療も増益となり、成長の柱が一つに偏っていない点は評価できます。特に遠隔医療は売上の伸びを上回るペースでEBITDAが増え、利益率も改善しました。
一方、営業キャッシュフローの増加には営業債権の減少が大きく寄与しています。利益成長が続くかに加えて、運転資本の変動に左右されない現金創出力も確認したいところです。通期予想の達成は下期の伸びが鍵で、AIやアジア展開がいつ収益に結びつくかも中期的な注目点です。
Googleで業界ダイジェストを優先表示
Google検索の「トップニュース」やAIによる概要で、当サイトの記事が見つけやすくなります。
この記事を引用・シェアする
転載・引用は無料・許可不要(出典明記のみでOK)
https://www.gyokaidigest.com/companies/jmdc/report/2027-Q1
関連記事
競合他社の最新記事

掲載企業
株式会社JMDC
東証 4483
これが最新の決算解説です




