
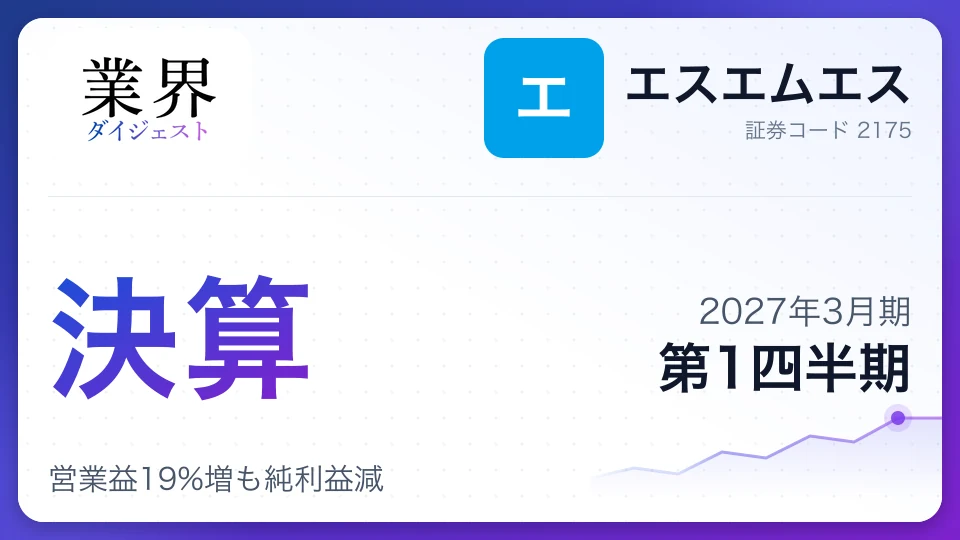
エスエムエス、2027年3月期第1四半期決算、営業益19%増も純利益減
エスエムエスの2027年3月期第1四半期決算を分析すると、売上高は前年同期比8.2%増、営業利益は19.1%増と増収増益でした。医療・介護分野の人材紹介と、経営支援サービス「カイポケ」などが成長をけん引しました。一方、税負担の増加などで純利益は5.4%減。通期予想は据え置き、年間配当予想は前期比1円増の30円50銭です。
決算の数字第1四半期累計
期初から3ヶ月間の累計値(前年同期比)
| 項目 | 実績 | 前年比 | 通期予想 | 進捗率 |
|---|---|---|---|---|
| 売上高 | 202億円 | +8.2% | 718億円 | 28% |
| 営業利益 | 43億円 | +19.1% | 68億円 | 63% |
| 純利益 | 37億円 | -5.4% | 62億円 | 60% |
| 営業利益率 | 21.3% | |||
この決算のポイント
- 1売上高は前年同期比8.2%増の202億12百万円、営業利益は19.1%増の43億8百万円
- 2キャリア事業は人材紹介の成長で売上高8.0%増、セグメント利益10.2%増
- 3介護・障害福祉経営支援は売上高9.4%増、営業体制強化で利益の伸びは2.5%
- 4海外事業は320百万円の営業損失、前年同期の688百万円から赤字幅を縮小
- 5通期予想は変更なし、年間配当は前期の29円50銭から30円50銭へ増配予定
業績のポイント
エスエムエス(エス・エム・エス)の2027年3月期第1四半期は、売上高が前年同期比8.2%増の20,212百万円、営業利益が19.1%増の4,308百万円となりました。親会社株主に帰属する四半期純利益は5.4%減の3,728百万円で、営業増益と純減益が分かれた決算です。
- 売上の伸び: 医療・介護分野の人材紹介で成約が堅調に進み、介護・障害福祉事業者向けサービスの利用も拡大しました。
- 営業利益の伸び: AI活用などによる人材マッチング改善に加え、経営支援サービスの会員増や有料オプション利用が寄与しました。
- 純利益の減少: 税引前利益は前年同期比12.7%増の5,395百万円でしたが、法人税等が1,667百万円と前年同期の844百万円から増え、純利益を押し下げました。
- 利益率の改善: 営業利益率は前年同期の約19.4%から約21.3%へ上昇し、売上の伸びを上回る営業増益となりました。
高齢化を背景に医療・介護の人材確保や業務効率化の需要が続くなか、主力事業の成長が利益率の改善につながっています。一方、純利益は税負担の影響を受けており、営業段階の好調さが最終利益にそのまま表れていません。1株当たり四半期純利益も前年同期の47円17銭から45円42銭に低下しました。
セグメント別動向
主要2事業はいずれも増収でしたが、利益の伸びには差がありました。海外事業は売上が増えた一方で赤字が続き、損失幅の縮小が課題です。今期から報告区分を変更し、前年同期の数値も新しい区分に組み替えて開示しています。
キャリアは売上高が前年同期比8.0%増の14,110百万円、セグメント利益が10.2%増の5,012百万円でした。AI活用などでマッチングの進め方を改善したことが、人材紹介事業の成長を支えました。売上規模と利益の両面で、連結業績をけん引する中核事業です。
介護・障害福祉経営支援は売上高が9.4%増の3,474百万円、セグメント利益が2.5%増の1,026百万円でした。「カイポケ」「かべなしクラウド」の利用事業者が増え、ファクタリングやタブレット・スマートフォンなど有料オプションの利用拡大も売上に寄与しました。一方、「かべなしクラウド」の営業体制やマーケティングを強化したため、利益の伸びは売上を下回りました。
海外は売上高が3.9%増の1,595百万円、セグメント損失は前年同期の688百万円から320百万円に縮小しました。メディカルプラットフォーム事業では一部顧客の販促予算縮小、グローバルキャリア事業では中東情勢の悪化が続いています。会社は収益構造の改善を進めるとともに、企業価値向上委員会で今後の事業の方向性を検討しています。
| セグメント | 売上高 | 構成比 | 営業利益 | 営業利益率 |
|---|---|---|---|---|
| キャリア | 141億円 | 70% | 50億円 | 35.5% |
| 介護・障害福祉経営支援 | 35億円 | 17% | 10億円 | 29.5% |
| 海外 | 16億円 | 8% | -320百万円 | -20.1% |
通期見通し
エスエムエスは2027年3月期の連結業績予想を据え置きました。第1四半期の営業利益は通期予想の約63%に達しましたが、会社は予想を変更しておらず、四半期ごとの進捗だけで通期達成を判断するのは早計です。
| 項目 | 通期予想 | 前期比 | 1Q実績 | 予想進捗率 |
|---|---|---|---|---|
| 売上高(百万円) | 71,834 | +11.0% | 20,212 | 28.1% |
| 営業利益(百万円) | 6,801 | +0.2% | 4,308 | 63.3% |
| 経常利益(百万円) | 8,731 | +0.1% | 5,432 | 62.2% |
| 親会社株主に帰属する当期純利益(百万円) | 6,165 | 開示なし | 3,728 | 60.5% |
会社は2026年4月28日に公表した予想から変更していません。売上高は11%増を見込む一方、営業利益と経常利益の伸びは小幅にとどまる計画で、採用やサービスの営業・マーケティング強化に伴う費用も見込まれます。第1四半期は営業利益が前年同期比で大きく伸びたものの、今後の利益成長には人材マッチングの改善や有料サービスの拡大を継続できるかが焦点です。
財務状況と資本政策
6月末の総資産は前期末から1,577百万円増の54,352百万円、自己資本比率は51.6%でした。年間配当予想は前期実績から1円増の30円50銭で、四半期短信には自社株買いの発表はありません。
| 項目 | 2026年6月末・今期予想 | 比較対象 |
|---|---|---|
| 総資産(百万円) | 54,352 | 前期末比+1,577 |
| 自己資本比率 | 51.6% | 前期末50.2% |
| 現金及び預金(百万円) | 15,346 | 前期末13,728 |
| 年間配当(円) | 30.50 | 前期実績29.50 |
| 中間配当(円) | 0.00 | 前期実績0.00 |
| 期末配当(円) | 30.50 | 前期実績29.50 |
現金及び預金は1,618百万円増え、純資産も利益剰余金の増加などで前期末から1,533百万円増加しました。第1四半期はキャッシュ・フロー計算書を作成していないため、営業活動による資金の増減は短信から確認できません。増配予想は成長投資と株主還元を並行させる方針を示しますが、今後はサービス拡大に向けた費用と利益のバランスも注目点です。
リスクと課題
高齢化を背景とした需要拡大は追い風ですが、事業の成長には人材確保や顧客獲得、海外事業の立て直しが欠かせません。短信で示された主な懸念は次の通りです。
- 人材不足と採用競争: 生産年齢人口の減少で医療・介護の従事者不足が深刻化しています。マッチング需要の拡大につながる一方、必要な人材を確保できなければ事業者の課題解決やサービス成長に影響します。
- 海外事業の収益改善: 一部顧客のマーケティング予算縮小や中東情勢の悪化が続いています。赤字幅は縮小したものの、海外事業の黒字化には収益構造の見直しと事業方針の具体化が必要です。
- 成長投資に伴う費用増: 「かべなしクラウド」の営業体制やマーケティングを強化した結果、介護・障害福祉経営支援事業の利益成長は限定的でした。顧客獲得や有料サービスの利用拡大が費用を上回る成果につながるかが課題です。
- 最終利益の変動: 第1四半期は営業利益が増えた一方、法人税等の増加などで純利益が減少しました。営業利益の成長だけでなく、税負担や為替関連の損益を含む最終利益の推移も確認が必要です。
決算発表前後の株価推移
決算発表当日の終値(2026/7/29)
2,372円
最新終値(2026/10/23)
2,591円+9.2%
※ 日次終値ベースの参考チャートです。リアルタイムの株価ではありません(株式分割調整済み、1年以上前は週次の終値)。2026/10/25更新
タグ#エスエムエス#決算#決算分析#四半期決算#医療人材#介護経営支援#カイポケ#増配
この記事はいかがでしたか?
クリックで反応を送信(登録不要)
コメント
主力のキャリア事業が2桁の利益成長を確保し、介護向けプラットフォームも会員数と付帯サービスの利用を伸ばしている点は、事業基盤の強さを示しています。営業利益率も改善しており、単なる売上拡大だけでなく収益性の向上が見られます。
一方、通期営業利益予想は前期比0.2%増にとどまり、第1四半期の好調さだけでは年間計画の上振れを判断できません。海外事業の赤字縮小が続くか、成長投資を利益に結びつけられるか、次の四半期で見極めたいところです。
Googleで業界ダイジェストを優先表示
Google検索の「トップニュース」やAIによる概要で、当サイトの記事が見つけやすくなります。
この記事を引用・シェアする
転載・引用は無料・許可不要(出典明記のみでOK)
https://www.gyokaidigest.com/companies/sms/report/2027-Q1
関連記事
求人メディア・HRテックの最新記事
- 決算解説ディップ2027年2月期第2四半期(中間期)ディップ、2027年2月期第2四半期決算、売上11.4%減で通期予想を下方修正し営業損益に転換も戦略的投資継続へ

- 決算解説ビジョナル2026年7月期ビジョナル、2026年7月期通期決算、売上993億円で増収増益も純利益は横ばい予想に沈黙
- 決算解説JACリクルートメント2026年12月期 第2四半期(中間期)JACリクルートメント、2026年12月期第2四半期決算 増収増益で通期予想据え置き、自社株買い35億円
- 決算解説エン2027年3月期 第1四半期エン、2027年3月期第1四半期決算、売上減も営業増益、事業譲渡益で純利益急伸
- 業績・財務関連開示ディップ10月13日リョーヒト、売上高と経常利益の上方修正を発表。前期比増加率150%超の大幅成長へ向け配当も増額へ
- 自己株式取得・消却決定JACリクルートメント8月12日JACリクルートメント、上限35億円の自己株取得と消却を決定
掲載企業
株式会社エス・エム・エス
東証 2175
これが最新の決算解説です




