
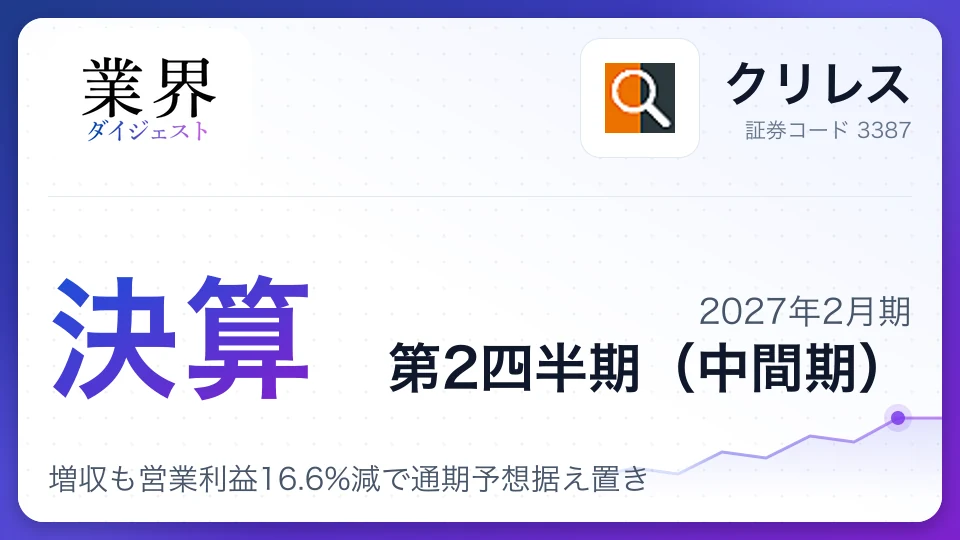
クリレス、2027年2月期第2四半期決算、増収も営業利益16.6%減で通期予想据え置き

クリレスの2027年2月期第2四半期決算は、売上収益が前年同期比3.5%増の860億円となった一方、営業利益は16.6%減の41億円、親会社所有者帰属利益は15.6%減の26億円でした。ベーカリーやヌードル業態、買収した店舗の寄与で増収を確保しましたが、悪天候による客足の鈍化や合併関連費用が利益を圧迫しました。下期はM&A効果や一時費用の解消を見込み、通期予想は据え置いています。
決算の数字第2四半期累計
期初から6ヶ月間の累計値(前年同期比)
| 項目 | 実績 | 前年比 | 通期予想 | 進捗率 |
|---|---|---|---|---|
| 売上高 | 861億円 | +3.5% | 1,710億円 | 50% |
| 営業利益 | 41億円 | -16.6% | 90億円 | 46% |
| 純利益 | 27億円 | -15.6% | 57億円 | 47% |
| 営業利益率 | 4.8% | |||
この決算のポイント
- 1ベーカリーやヌードル業態、買収した店舗が寄与し、売上収益は前年同期比3.5%増の860億円。
- 2悪天候による「かごの屋」「磯丸水産」の苦戦や一時費用で、営業利益は前年同期比16.6%減。
- 3専門ブランドカテゴリーは売上収益261億円、期末店舗数347店。ラーメンの小池グループも取得。
- 4通期営業利益予想は90億円で据え置き。下期はM&A貢献や合併後の本社経費削減を見込む。
- 5年間配当予想は1株5円。株式分割を考慮した前期実績4.5円から0.5円増配の計画。
業績のポイント
クリレス(クリエイト・レストランツ・ホールディングス)の中間期は、増収ながら営業減益となりました。売上収益は前年同期比3.5%増の860億9,100万円、営業利益は16.6%減の41億2,100万円、親会社の所有者に帰属する中間利益は15.6%減の26億9,700万円です。営業利益率は4.8%で、前年同期の約5.9%から低下しました。
- 売上の押し上げ: ベーカリーやヌードルブランドが好調を維持し、3月にグループ入りした「ロン」と、7月に加わった米国の「Hazelwood Food + Drink」も寄与しました。
- 利益の下押し: 台風や大雨で「かごの屋」「磯丸水産」が苦戦したほか、SFPホールディングスとの合併関連費用など一時費用が発生しました。
- 調整後EBITDA: 130億5,600万円と前年同期比7.0%減。売上高に対する比率も16.9%から15.2%に下がりました。
- 1株利益: 基本的1株当たり中間利益は6.26円で、前年同期の7.59円から減少しました。いずれも2025年9月の株式分割を反映した比較です。
増収でも利益率は低下。売上の伸びには既存業態の好調だけでなく、買収による店舗の加算も含まれます。一方、売上原価や販売費・一般管理費が増え、天候や一時費用も重なりました。会社は下期に買収効果と一時費用の解消を見込んでおり、利益回復が通期計画達成の焦点になります。
セグメント別動向
報告セグメントは「飲食事業」のみで、カテゴリー別の営業利益は開示されていません。以下は会社が示したカテゴリー別売上収益と店舗数です。
| カテゴリー | 売上収益(百万円) | 総店舗数(店) |
|---|---|---|
| CRカテゴリー | 30,158 | 513 |
| 専門ブランドカテゴリー | 26,118 | 347 |
| 居酒屋カテゴリー | 15,507 | 210 |
| 海外カテゴリー | 14,416 | 60 |
CRカテゴリーは、商業施設やフードコートを中心とするレストランなどで構成されます。中間期は6店を出店する一方、16店を退店し、業態変更も6店ありました。専門ブランドカテゴリーは、ベーカリーやヌードル業態の好調が売上を支え、10店のM&Aによる店舗増も含め347店となりました。
居酒屋カテゴリーでは「磯丸水産」が新メニューや公式アプリでの顧客囲い込みを進め、都心部で大衆酒場への業態転換、地方での出店にも取り組みました。一方、悪天候の影響を受け、業績は苦戦しました。海外カテゴリーは米国のHazelwood Food + Drinkが加わり、フェニックスで「Wildflower」の新店を開業するなど展開を広げています。カテゴリー売上は会社開示値で、カテゴリー別利益の比較はできません。
| セグメント | 売上高 | 構成比 | 営業利益 | 営業利益率 |
|---|---|---|---|---|
| 飲食事業 | 861億円 | 100% | 41億円 | 4.8% |
通期見通し
会社は2027年2月期の業績予想を据え置きました。売上収益1,710億円、営業利益90億円、親会社の所有者に帰属する当期利益57億円を計画し、いずれも前回予想から変更はありません。
| 指標(百万円) | 前回予想 | 今回予想 | 前期比 |
|---|---|---|---|
| 売上収益 | 171,000 | 171,000 | +3.4% |
| 営業利益 | 9,000 | 9,000 | +13.3% |
| 親会社帰属当期利益 | 5,700 | 5,700 | +21.9% |
会社は下期に、国内の「ロン」と小池グループ、北米のHazelwood Food + DrinkのM&A効果が業績に加わると見込んでいます。また、中間期に計上した一時費用の解消と、SFPホールディングスとの合併に伴う本社経費の削減も利益を押し上げる想定です。
中間期の営業利益は前年同期を下回りましたが、会社は予想を変えていません。下期に計画通り利益を積み上げられるかが重要で、原材料費や人件費の上昇、客数の伸び悩みが続けば、想定した回復の妨げとなる可能性があります。
戦略トピック
クリレスは中期経営計画の柱として、既存ブランドの価値向上、相乗効果のあるM&A、海外事業の拡大を掲げています。中間期には国内外で買収や店舗展開を進め、日常的に利用される業態の強化にも動きました。
- 小池グループを取得: 「らぁめん小池」「中華蕎麦にし乃」「キング製麺」など、都内でラーメン店10店を展開する株式会社イノセンスの全株式を取得しました。グループ入りは9月に完了しており、下期から連結業績への貢献を見込みます。
- 北米事業を拡大: ミネソタ州を中心に6店を展開する「Hazelwood Food + Drink」が7月に加わりました。「Wildflower」ではアリゾナ州フェニックスに新店を開業しました。
- 国内ブランドを刷新: 「しゃぶ菜」は約20年ぶりにロゴや看板を刷新し、姉妹ブランドからの転換も進めました。「菜菜麻辣湯」「ひとにぎり」など好調な新業態の全国展開にも取り組んでいます。
- 合併後の運営効率化: SFPホールディングスを存続会社ではなくクリレスを存続会社とする吸収合併が7月に効力発生しました。下期は本社経費削減を予想に織り込んでいます。
M&Aを通じて業態や地域を広げる一方、買収先の店舗運営や商品開発で実際に相乗効果を出せるかが問われます。下期は買収効果の売上寄与だけでなく、利益率や統合後のコスト管理にも注目されます。
財務状況と資本政策
中間期末の総資産は1,463億1,700万円で、前期末から66億4,800万円増えました。親会社所有者帰属持分比率は34.2%と、前期末の31.3%から上昇しています。
| 項目 | 2027年2月期中間期 | 比較・前年同期比 |
|---|---|---|
| 総資産(百万円) | 146,317 | 前期末比 +6,648 |
| 親会社所有者帰属持分比率 | 34.2% | 前期末 31.3% |
| 営業CF(百万円) | 12,136 | 前年同期比 +7.6% |
| 投資CF(百万円) | -6,828 | 前年同期比 139.3%支出増 |
| 財務CF(百万円) | -5,362 | 前年同期比 42.0%支出減 |
| 現金及び現金同等物(百万円) | 17,425 | 前期末比 -72 |
営業活動で得た資金は、税引前利益や減価償却費などを背景に前年同期を上回りました。投資活動では事業譲受に38億4,200万円を支出し、M&Aや設備取得を進めています。借入金は前期末から34億7,200万円増加しており、買収を含む成長投資と財務負担の両面を確認したいところです。
年間配当予想は1株当たり5円で、株式分割を考慮した前期実績4.5円から0.5円増える計画です。中間配当は2.5円で、期末も2.5円を予定しています。短信では自社株買いの発表はなく、株主還元策として確認できるのは配当予想です。
リスクと課題
外食市場ではインバウンド需要が下支えとなる一方、物価高を受けて消費者の支出選びが慎重になっています。客数とコストの動きに加え、M&A後の利益貢献を見極める必要があります。
- 客数の伸び悩み: 価格改定で客単価は上昇傾向にあるものの、消費者の選別志向が強まり、業態間で明暗が分かれています。売上を客単価の上昇だけで伸ばせない場合、利益計画にも影響します。
- 天候による来店減: 台風や大雨がロードサイド主体の「かごの屋」や路面店主体の「磯丸水産」に影響しました。悪天候が続けば、店舗売上や利益の回復を遅らせるおそれがあります。
- コスト上昇と人手不足: 原材料価格の高止まりに加え、人件費、物流費、光熱費の上昇が続いています。価格転嫁と生産性向上が追いつかなければ、営業利益率を圧迫します。
- 買収・統合の実行リスク: 買収先の店舗運営や商品開発で想定した相乗効果が出なければ、下期の業績寄与が会社計画を下回る可能性があります。
- 外部環境の不透明さ: 地政学リスクや為替変動は、エネルギー・原材料価格の先行きを不透明にします。会社予想は一定の前提に基づくため、実際の業績が計画と異なる可能性があります。
決算発表前後の株価推移
決算発表当日の終値(2026/10/6)
777円
最新終値(2026/10/23)
798円+2.7%
※ 日次終値ベースの参考チャートです。リアルタイムの株価ではありません(株式分割調整済み、1年以上前は週次の終値)。2026/10/25更新
タグ#クリレス#決算#決算分析#四半期決算#外食産業#営業減益#M&A#増配#海外展開
この記事はいかがでしたか?
クリックで反応を送信(登録不要)
コメント
売上増を実現しながら営業利益が減った点は、既存店の稼ぐ力だけでなく、買収効果と天候・コスト要因を分けて見る必要がある決算です。買収を成長の柱にする戦略は出店地域や業態を広げる一方、取得後に利益を積み上げられるかが評価の分かれ目になります。
通期予想の達成には、下期に見込むM&A貢献と一時費用の解消が計画通り進むことが重要です。売上の伸びだけでなく、営業利益率の持ち直しと、合併後のコスト削減が数字に表れるかを確認したいところです。
Googleで業界ダイジェストを優先表示
Google検索の「トップニュース」やAIによる概要で、当サイトの記事が見つけやすくなります。
この記事を引用・シェアする
転載・引用は無料・許可不要(出典明記のみでOK)
https://www.gyokaidigest.com/companies/create-restaurants/report/2027-Q2
関連記事
ファミレス・カジュアルレストランの最新記事
ファミレス・カジュアルレストラン
掲載企業
株式会社クリエイト・レストランツ・ホールディングス
東証 3387
これが最新の決算解説です




