
デジアーツ、2027年3月期第1四半期決算、契約高52%増で営業益3割増
デジアーツの2027年3月期第1四半期決算を分析すると、売上高は前年同期比19.4%増の27億11百万円、営業利益は30.2%増の10億35百万円となり、増収増益でした。フィッシング対策や生成AI利用管理の需要に加え、GIGAスクール構想第2期の案件獲得が成長を後押しし、契約高は51.7%増。クラウド製品の契約残高が積み上がる一方、通期予想は据え置きました。
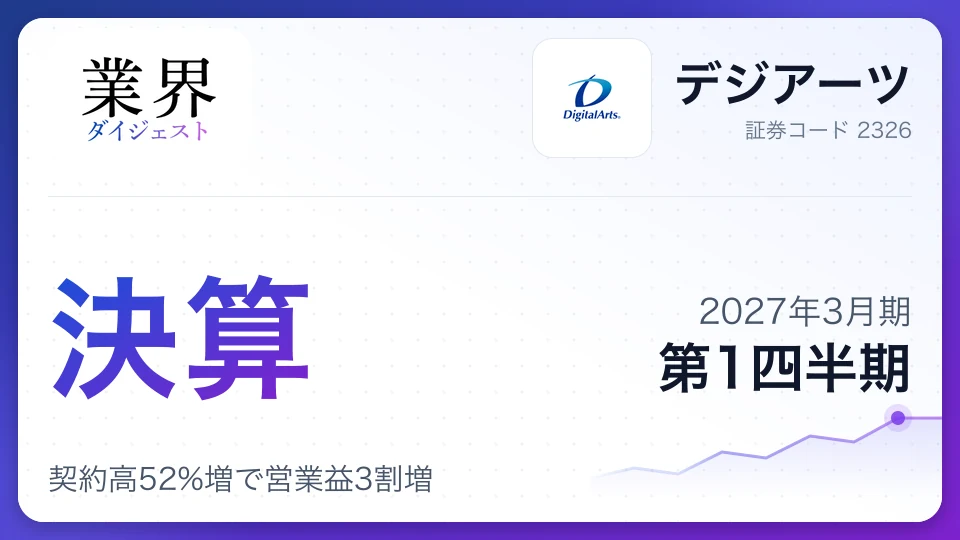
決算の数字第1四半期累計
期初から3ヶ月間の累計値(前年同期比)
| 項目 | 実績 | 前年比 | 通期予想 | 進捗率 |
|---|---|---|---|---|
| 売上高 | 27億円 | +19.4% | 120億円 | 23% |
| 営業利益 | 10億円 | +30.2% | 54億円 | 19% |
| 純利益 | 7億円 | +29.2% | 38億円 | 19% |
| 営業利益率 | 38.2% | |||
この決算のポイント
- 1経常利益は前年同期比31.5%増の10億60百万円、純利益は29.2%増の7億18百万円。
- 2公共向け市場の売上高は29.8%増。GIGAスクール構想第2期で高い受注シェアを維持。
- 3企業向けは売上高12.7%増。新製品「Z-FILTER」の受注も契約高の成長に寄与。
- 4通期予想は売上高120億円、営業利益54億円で据え置き。年間配当予想は前期比5円増の100円。
業績のポイント
デジアーツ(デジタルアーツ)の第1四半期は、売上高が前年同期比19.4%増、営業利益が30.2%増、親会社株主に帰属する純利益が29.2%増と、2桁の増収増益でした。契約高の伸びが売上の先行指標になっており、契約高は51.7%増の34億98百万円です。
- 需要の拡大: 「i-FILTER」はフィッシングや不正アクセス対策に加え、未承認クラウド・生成AIサービスの利用管理需要を獲得しました。
- 製品・営業の強化: 「m-FILTER」の偽装メール対策やクラウド移行、新製品「Z-FILTER」の受注が契約拡大に寄与しました。
- 公共案件の獲得: GIGAスクール構想第2期で受注単価が第1期を上回り、教育・行政分野の案件も増えました。
- 費用の動き: クラウド利用者増に伴う通信費や新製品の償却費、開発人員の労務費が増えた一方、販管費は前年同期を下回りました。
営業利益は前年同期から2億40百万円増えました。クラウド関連費用や開発投資が増加しても、売上総利益の拡大と販管費の抑制が利益成長を支えています。クラウド製品は契約期間にわたって売上計上するため、契約高の急増が売上高に反映されるまでには時間差があります。
セグメント別動向
会社はセキュリティ事業の単一セグメントで開示しています。市場別では公共向けが最も高い伸びを示し、家庭向けは前年を下回りました。
- 企業向け市場: 売上高は13億18百万円、前年同期比12.7%増。i-FILTERの利用管理需要やm-FILTERのクラウド移行に加え、Z-FILTERの受注が広がりました。既存顧客への直接提案では約400件の顧客接点をつくり、その約3割が新規案件化しました。
- 公共向け市場: 売上高は12億96百万円、前年同期比29.8%増。GIGAスクール構想第2期で競争が激しい中でも高い受注シェアを維持し、第1期より受注単価も上昇しました。次世代校務DXや省庁・自治体向け案件も開拓しています。
- 家庭向け市場: 売上高は96百万円、前年同期比5.4%減。i-フィルター 10の提案を強化しましたが、既存販売チャネルの需要が前年を下回りました。
公共向けは契約高が前年同期比89.2%増となるなど、成長をけん引しました。ただし、契約の多くがクラウド製品で、サービス提供期間に応じて売上を計上するため、契約高ほどには売上高が伸びていません。企業向けでは生成AIの安全な業務利用を見据え、入力・出力や利用状況を制御・可視化する提案も進めています。
| セグメント | 売上高 | 構成比 | 営業利益 | 営業利益率 |
|---|---|---|---|---|
| セキュリティ事業 | 27億円 | 100% | 10億円 | 38.2% |
通期見通し
デジアーツは2027年3月期の連結業績予想を据え置きました。第1四半期は順調に推移したと説明していますが、通期予想に対する売上高の進捗率は22.6%です。
| 指標 | 2027年3月期予想 | 前年比 | 第1四半期実績 | 予想進捗率 |
|---|---|---|---|---|
| 売上高(百万円) | 12,000 | +10.8% | 2,711 | 22.6% |
| 営業利益(百万円) | 5,400 | +12.7% | 1,035 | 19.2% |
| 経常利益(百万円) | 5,505 | +13.7% | 1,060 | 19.3% |
| 純利益(百万円) | 3,770 | +10.0% | 718 | 19.0% |
営業利益の進捗率は19.2%で、売上高より低い水準です。クラウド製品は契約獲得後も売上計上が分散するため、契約高の伸びが通期業績にどの程度反映されるかが焦点となります。会社は2026年5月7日公表の予想から変更しておらず、予想の上方修正はありません。
財務状況と資本政策
6月末の総資産は前期末から13億10百万円増の291億75百万円でした。現金及び預金が増えた一方、配当の支払いと自己株式の取得などにより、純資産は前期末を下回りました。
| 項目 | 2026年6月末・予想 | 比較 |
|---|---|---|
| 総資産(百万円) | 29,175 | 前期末比+1,310 |
| 自己資本比率 | 62.3% | 前期末比-3.8ポイント |
| 現金及び預金(百万円) | 23,950 | 前期末比+867 |
| 年間配当(円) | 100 | 前期実績95円から5円増 |
| 自己株式数(株) | 766,615 | 前期末から77,400株増 |
負債の増加は主に前受金が19億18百万円増えたことによるもので、クラウドサービスなどの契約拡大を反映しています。四半期キャッシュ・フロー計算書は作成されていないため、営業・投資・財務キャッシュフローの内訳は確認できません。年間配当予想は中間50円、期末50円で、前期の年間95円には創立30周年の記念配当5円が含まれていました。自己株式の取得は短信で財務状態への影響が説明されていますが、買付額や新たな取得枠は記載されていません。
リスクと課題
セキュリティ需要は拡大していますが、競争激化や売上計上のタイミング、販売チャネルの動向が業績を左右します。会社は世界経済や競合状況、為替、金利の変動などで予想が変わる可能性も挙げています。
- クラウド売上の計上時期: 契約高が伸びても、売上は契約期間にわたり計上されます。契約残高の増加を売上・利益に着実につなげられるかが課題です。
- 公共市場の競争: GIGAスクール構想第2期では高い受注シェアを維持した一方、競争環境は激化しています。次世代校務DXや自治体案件で継続的に受注できるかが焦点です。
- 家庭向け販売の弱さ: フィッシング対策需要が続く中でも既存販売チャネルの需要は前年を下回り、家庭向け売上高は減少しました。
- 攻撃手法の高度化: 偽装メールや認証情報の窃取など攻撃が巧妙化しています。対策の遅れや製品競争力の低下は、顧客獲得や継続利用に影響するおそれがあります。
決算発表前後の株価推移
決算発表当日の終値(2026/7/30)
4,105円
最新終値(2026/10/23)
6,040円+47.1%
※ 日次終値ベースの参考チャートです。リアルタイムの株価ではありません(株式分割調整済み、1年以上前は週次の終値)。2026/10/25更新
タグ#デジアーツ#決算#決算分析#四半期決算#増収増益#情報セキュリティ#GIGAスクール構想#生成AIセキュリティ#配当
この記事はいかがでしたか?
クリックで反応を送信(登録不要)
コメント
契約高が5割超伸び、公共向けの受注や企業向けの新製品が成長を後押しした点は、需要の強さを示しています。特にクラウド製品の契約残高が積み上がっていることは、将来の継続収益を支える材料です。
一方で、契約高の勢いと売上高には時間差があり、今期の利益予想に対する進捗もまだ2割弱です。受注の拡大を通期の売上・利益へ転換できるかが、次の決算で確認したいポイントです。
Googleで業界ダイジェストを優先表示
Google検索の「トップニュース」やAIによる概要で、当サイトの記事が見つけやすくなります。
この記事を引用・シェアする
転載・引用は無料・許可不要(出典明記のみでOK)
https://www.gyokaidigest.com/companies/digital-arts/report/2027-Q1
関連記事
サイバーセキュリティの最新記事

掲載企業
デジタルアーツ株式会社
東証 2326
これが最新の決算解説です




