
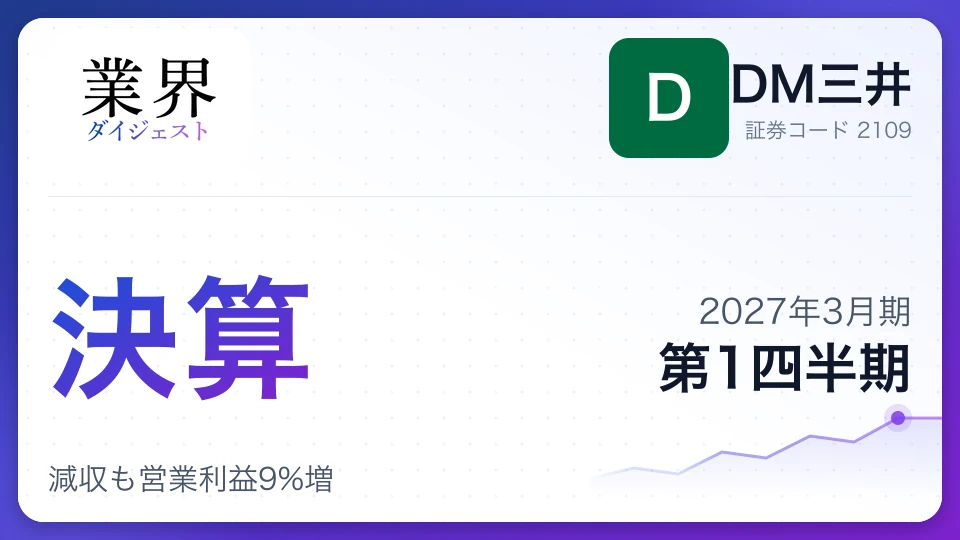
DM三井、2027年3月期第1四半期決算、減収も営業利益9%増
DM三井の決算を分析すると、2027年3月期第1四半期は売上高が前年同期比3.3%減の453億円となる一方、営業利益は8.9%増の38億円、純利益は9.8%増の29億円と増益でした。砂糖の販売単価低下などで減収となりましたが、原材料の安定調達でコスト高を吸収し、砂糖事業の利益が伸びました。通期予想は据え置き、年間配当は前期比10円増の140円を見込みます。
決算の数字第1四半期累計
期初から3ヶ月間の累計値(前年同期比)
| 項目 | 実績 | 前年比 | 通期予想 | 進捗率 |
|---|---|---|---|---|
| 売上高 | 453億円 | -3.3% | 1,810億円 | 25% |
| 営業利益 | 39億円 | +8.9% | 130億円 | 30% |
| 純利益 | 29億円 | +9.8% | 77億円 | 38% |
| 営業利益率 | 8.6% | |||
この決算のポイント
- 1砂糖の出荷価格引き下げなどで売上高は前年同期比3.3%減の453億円。
- 2砂糖事業の利益増などを受け、営業利益は前年同期比8.9%増の38億円。
- 3ライフ・エナジー事業は栄養食や食品向け添加剤が伸び、利益は21.3%増。
- 4通期予想は据え置き、年間配当予想は前期比10円増の140円。
- 5新中期経営計画は2030年3月期まで、事業モデルなど3つの変革を掲げる。
業績のポイント
DM三井(DM三井製糖ホールディングス)の2027年3月期第1四半期は、売上高が前年同期比3.3%減の453億3,200万円、営業利益は8.9%増の38億8,300万円、親会社株主に帰属する四半期純利益は9.8%増の29億3,600万円でした。減収でも営業増益を確保し、営業利益率は前年同期の約7.6%から8.6%に改善しました。
- 砂糖の販売単価: 前年11月の出荷価格引き下げが売上高を押し下げました。前年度に連結子会社を除外した影響もあり、砂糖事業の売上高は前年同期比4.2%減でした。
- コスト対応: 海上運賃や包装資材、物流費の高止まりが続く一方、原材料の安定調達によりコスト上昇を吸収しました。
- 営業外損益: ロイヤリティー収入の減少などで営業外収益は前年同期を下回りましたが、経常利益は5.3%増の41億6,300万円でした。
- 純利益: ニュートリーの製品自主回収に伴う品質保証対応費用9,500万円を特別損失に計上したものの、純利益は増加しました。
売上総利益が増え、販売費及び一般管理費も前年同期を下回ったことが営業増益につながりました。国内では調味料向け需要が好調な一方、過ごしやすい気候で夏物飲料向けの出荷は一部伸び悩んでおり、販売数量と単価の両面を見極める必要があります。なお、8月6日に公表された短信は7月31日開示分から数値の変更はなく、公認会計士等による期中レビューの完了を知らせる内容です。
セグメント別動向
砂糖事業が利益の柱である一方、ライフ・エナジー事業も増収増益となりました。不動産事業は物件売却後の賃料収入減少や修繕費増加で減益です。
砂糖事業は、売上高382億2,600万円、セグメント利益49億2,300万円でした。売上高は前年同期比4.2%減でしたが、利益は5.8%増えました。国内では調味料需要が堅調で、ベトナムのグループ会社の販売量も前年同期を上回りました。原材料の安定調達が物流費などの上昇を吸収し、利益を支えています。
ライフ・エナジー事業は、売上高64億7,200万円、セグメント利益1億9,000万円でした。加工食品向けの品質改良剤や日持向上剤が順調だったほか、栄養強化食や宅配弁当は広告、新商品、新規顧客獲得とリピート率向上が寄与しました。ニュートリーの栄養療法食品も販売量が堅調で、売上高は2.5%、利益は21.3%増えています。
不動産事業は、売上高6億3,300万円、セグメント利益2億2,600万円でした。賃貸物件の稼働は順調ですが、前年度に一部物件を売却した影響で賃料収入が減り、修繕費も増加しました。売上高は4.6%、利益は7.8%減です。なお、当四半期から全社費用の配賦方法を変更しており、前年同期のセグメント損益も変更後の方法で比較しています。
- 砂糖+5.8%
- ライフ・エナジー+21.3%
- 不動産-7.8%
| セグメント | 売上高 | 構成比 | 営業利益 | 営業利益率 |
|---|---|---|---|---|
| 砂糖事業 | 382億円 | 84% | 49億円 | 12.9% |
| ライフ・エナジー事業 | 65億円 | 14% | 2億円 | 2.9% |
| 不動産事業 | 6億円 | 1% | 2億円 | 35.7% |
財務状況と資本政策
6月末の総資産は前期末比1億100万円増の1,820億5,600万円、自己資本比率は前期末から0.5ポイント上昇して62.1%でした。年間配当は前期実績を上回る予想です。
| 項目 | 2026年3月末・前期実績 | 2026年6月末・2027年3月期予想 |
|---|---|---|
| 総資産 | 1,819億5,500万円 | 1,820億5,600万円 |
| 自己資本比率 | 61.6% | 62.1% |
| 中間配当 | 65円 | 70円 |
| 期末配当 | 65円 | 70円 |
| 年間配当 | 130円 | 140円 |
現金及び預金は前期末から25億5,100万円増えて314億6,600万円となりました。一方、商品及び製品は40億6,000万円減少し、原材料及び貯蔵品は11億3,300万円増えています。第1四半期のキャッシュ・フロー計算書は作成されていないため、営業・投資・財務キャッシュ・フローの数値は開示されていません。この短信では自社株買いの発表もなく、株主還元策としては増配予想が示されています。
通期見通し
2027年3月期の連結業績予想は、2026年5月15日に公表した内容から変更ありません。売上高1,810億円、営業利益130億円、親会社株主に帰属する当期純利益77億円を見込みます。
| 項目 | 2027年3月期予想 | 前期比 |
|---|---|---|
| 売上高 | 1,810億円 | +0.5% |
| 営業利益 | 130億円 | +0.7% |
| 経常利益 | 127億円 | +0.5% |
| 親会社株主に帰属する当期純利益 | 77億円 | +94.4% |
会社は業績予想を修正しておらず、第1四半期の営業増益を踏まえても年間計画を上積みする判断には至っていません。純利益の前期比は大幅増の予想ですが、短信に記載された増減率であり、利益の進捗だけでなく砂糖相場や国内販売単価、コスト動向を合わせて確認する必要があります。業績推移によって見直しが必要になれば速やかに公表するとしています。
戦略トピック
DM三井は2027年3月期から2030年3月期を対象とする新中期経営計画「中期経営計画2030 DM三井グループ2.0」を策定しました。計画の柱は、ビジネスモデル、経営基盤、サステナビリティ経営の3つの変革です。
- ビジネスモデルの変革: 砂糖事業を基盤としながら、新たな価値の創造を通じて次の成長段階を目指します。
- 経営基盤の変革: グループの経営基盤を見直し、変革を支える体制づくりを進める方針です。
- サステナビリティ経営の変革: 持続可能性を経営に取り込み、人と社会に価値を提供することを掲げています。
今回の短信では、各施策の投資額や個別の数値目標までは示されていません。砂糖を中心とする既存事業の収益力を維持しながら、栄養・健康関連などの事業をどう成長させるかが、計画の実効性を判断するポイントになりそうです。
リスクと課題
会社は、物価高や円安、不安定な国際情勢を背景に先行きが見通しにくい状況が続くと説明しています。砂糖相場や原材料・物流費の変動に加え、品質対応や販売環境の変化も注視が必要です。
- 粗糖相場・天候リスク: 海外粗糖相場は世界的な供給見通しや原油価格、中東情勢、エルニーニョなどの天候要因で変動します。調達価格や関連会社の採算に影響する可能性があります。
- 国内需要と販売単価: 出荷価格の引き下げが売上高に影響しました。調味料向け需要は堅調でも、夏物飲料向け出荷の伸び悩みなど、商品ごとの需要変化が販売量を左右します。
- コスト上昇: 海上運賃、包装資材、物流費の高止まりが続いています。原材料の安定調達で吸収しているものの、コスト増が続けば利益を圧迫しかねません。
- 品質・製品回収: ニュートリーで製品自主回収に係る品質保証対応費用を計上しました。品質管理や顧客対応の状況が、追加費用や信頼への影響につながる可能性があります。
- 不動産収入の減少: 賃貸物件の一部売却で賃料収入が減少し、修繕費も増えています。稼働状況に加え、保有物件の収益性が課題です。
会社は、実際の業績が業績予想と異なる可能性があると注意を促しています。特に砂糖相場と価格・コストの変化が、通期予想の達成度を見極めるうえで重要です。
決算発表前後の株価推移
決算発表当日の終値(2026/8/4)
3,390円
最新終値(2026/10/23)
3,760円+10.9%
※ 日次終値ベースの参考チャートです。リアルタイムの株価ではありません(株式分割調整済み、1年以上前は週次の終値)。2026/10/25更新
タグ#DM三井#決算#決算分析#四半期決算#砂糖事業#ライフ・エナジー事業#増配#中期経営計画#食品業界
この記事はいかがでしたか?
クリックで反応を送信(登録不要)
コメント
売上高が減るなかで営業増益を確保した点は、原材料の安定調達などによるコスト吸収力を示しています。ただ、利益成長は砂糖の販売単価や相場の変動に左右されやすく、継続性は次の四半期以降も確認したいところです。
栄養食や食品向け添加剤を扱うライフ・エナジー事業は、砂糖事業とは異なる成長の芽として注目できます。新中期経営計画が掲げる変革を、具体的な投資や数値目標にどう結びつけるかが中長期の評価材料になりそうです。
Googleで業界ダイジェストを優先表示
Google検索の「トップニュース」やAIによる概要で、当サイトの記事が見つけやすくなります。
この記事を引用・シェアする
転載・引用は無料・許可不要(出典明記のみでOK)
https://www.gyokaidigest.com/companies/dm-mitsui-sugar/report/2027-Q1
関連記事
競合他社の最新記事
- 決算解説JT2026年12月期 第2四半期(中間期)JT、2026年12月期第2四半期(中間)決算、売上収益17.7%増で通期予想を上方修正

- 決算解説アサヒ2026年12月期 第2四半期(中間期)アサヒ、2026年12月期第2四半期決算、営業利益56%増も実質為替除き減益
- 決算解説キリン2026年12月期 第2四半期キリン、2026年12月期第2四半期決算、大幅増益と通期上方修正、Jamieson買収発表
- 決算解説サントリー食品2026年12月期 第2四半期サントリー食品、2026年12月期第2四半期決算、増収もコスト高で利益伸び悩み

- 公正取引委強制調査アサヒ10月7日アサヒHD傘下アサヒビール、独占禁止法違反疑いで公正取引委に強制調査受ける
- 個人情報漏えいキリン10月16日キリンHD傘下ファンケルで個人情報漏えい、ファンケル・アテニア計78万5496人に影響
掲載企業
DM三井製糖ホールディングス株式会社
東証 2109
これが最新の決算解説です




