
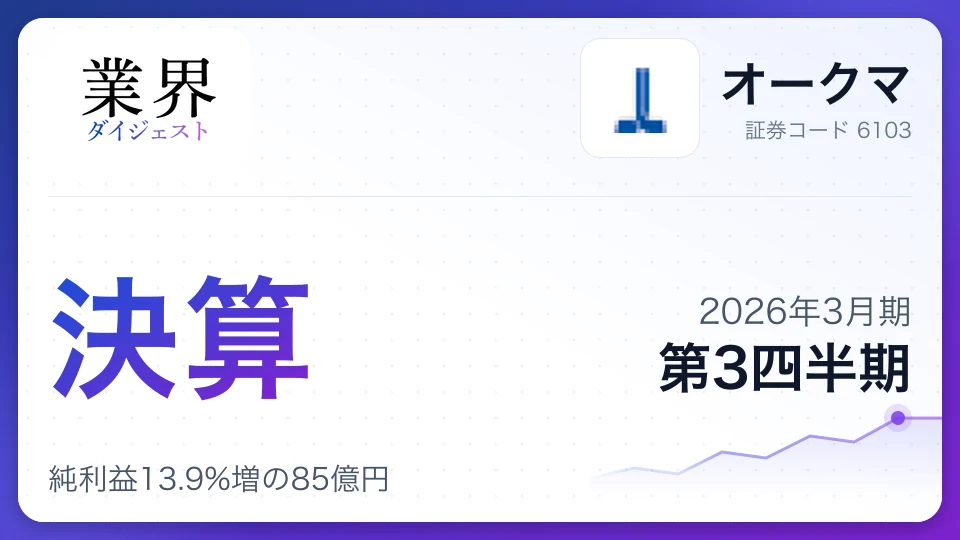
オークマ・2026年3月期第3四半期、純利益13.9%増の85億円——大型案件の受注が寄与、物流効率化へ投資加速

工作機械大手のオークマは2月4日、2026年3月期第3四半期の連結純利益が前年同期比 13.9%増 の 85億4,300万円 になったと発表しました。米国の関税政策や物価高の影響で中小企業の設備投資が慎重さを増す一方、航空宇宙や防衛、医療機器といった高付加価値分野の需要が業績を下支えしました。同社は物流機能の集約や自動化技術の提案を強化しており、コスト増を吸収しながら収益性の改善を図る方針です。
決算の数字第3四半期累計
期初から9ヶ月間の累計値(前年同期比)
| 項目 | 実績 | 前年比 | 通期予想 | 進捗率 |
|---|---|---|---|---|
| 売上高 | 1,665億円 | +11.8% | 2,200億円 | 76% |
| 営業利益 | 104億円 | +3.1% | 140億円 | 75% |
| 純利益 | 85億円 | +13.9% | 100億円 | 85% |
| 営業利益率 | 6.3% | |||
業績のポイント
当第3四半期累計期間の売上高は、前年同期比 11.8%増 の 1,665億800万円 となりました。営業利益は 3.1%増 の 104億4,100万円 と増益を確保したものの、部材コストの上昇や人的資本への投資強化が重荷となり、利益率は微減しています。純利益については、前年同期の低水準からの反動もあり、 13.9%増 と大きく伸長しました。
世界経済の先行き不透明感が続く中、工作機械の需要は二極化が進んでいます。大手企業向けでは航空宇宙や防衛関連、エネルギー関連の受注が底堅く推移しましたが、中堅・中小事業者においては金利高や関税リスクへの懸念から設備投資に慎重な姿勢が継続しました。こうした中、同社は「Green-Smart Machine」を掲げ、脱炭素と高効率生産を両立する高機能マシンの販売に注力しています。
| 項目 | 当第3四半期実績 | 前年同期実績 | 前年同期比 |
|---|---|---|---|
| 売上高 | 1,665億円 | 1,489億円 | +11.8% |
| 営業利益 | 104億円 | 101億円 | +3.1% |
| 経常利益 | 112億円 | 112億円 | △0.7% |
| 四半期純利益 | 85億円 | 74億円 | +13.9% |
セグメント別動向
日本市場の売上高は 821億9,400万円 と堅調でしたが、セグメント利益は前年同期の66億5,700万円から 45億8,100万円 へと減少しました。防衛や航空宇宙向けなどの特殊需要は活発だったものの、中小製造業の停滞による工場操業度の低下と、部材・輸送コストの増加が利益を圧迫しました。
北米を中心とする米州セグメントは、売上高 490億9,400万円 、利益は 24億5,300万円 (前年同期比 +32.1% )と大幅な増益を達成しました。金利高による中小企業の買い控えはあるものの、エネルギーや医療機器関連の大型案件が寄与しています。関税負担の増加に対しては、販売価格への適切な転嫁を進めることで採算性を維持しました。
欧州およびアジア地域では、景気停滞の影響が色濃く出ています。欧州は自動車産業の不振により需要が弱含み、アジアも地域ごとの濃淡が激しい状況です。一方で、中国市場では産業政策に支えられた半導体製造装置や風力発電向けの需要が底堅く、大手EVメーカーからの大型受注が全体の数字を支えました。
| 地域 | 売上高(外部顧客) | セグメント利益 | 利益の前年比 |
|---|---|---|---|
| 日本 | 821億円 | 45億円 | △31.1% |
| 米州 | 490億円 | 24億円 | +32.1% |
| 欧州 | 245億円 | 3億円 | △42.1% |
| アジア | 106億円 | 6億円 | △10.1% |
| セグメント | 売上高 | 構成比 | 営業利益 | 営業利益率 |
|---|---|---|---|---|
| 日本 | 822億円 | 49% | 46億円 | 5.6% |
| 米州 | 491億円 | 30% | 25億円 | 5.0% |
| 欧州 | 246億円 | 15% | 4億円 | 1.5% |
| アジア・パシフィック | 107億円 | 6% | 6億円 | 5.9% |
財務状況と資本政策
総資産は前期末比172億9,000万円増の 3,154億5,900万円 となりました。主な要因は、設備投資に伴う「有形固定資産」の増加や、将来の需要を見越した「棚卸資産(在庫)」の積み増しです。一方で、自己資本比率は 76.2% と極めて高い水準を維持しており、盤石な財務基盤を背景に機動的な投資が可能な状態にあります。
配当については、直近の予想に変更はなく、年間で 100円 (株式分割考慮後の中間50円・期末50円)を予定しています。同社は2024年10月に1対2の株式分割を実施しており、投資家層の拡大と流動性の向上を図っています。株主還元と成長投資のバランスを重視し、安定的な配当維持を目指す方針です。
通期見通しと戦略トピック
2026年3月期の通期連結業績予想は据え置かれました。売上高は前期比 6.4%増 の 2,200億円 を見込んでいます。期後半に向けて受注機の納期が集中する傾向にあり、下期の追い上げが目標達成の鍵となります。
戦略的な動きとして注目されるのが、2026年1月より本格稼働を開始した「オークマPDC(Process Distribution Center)」です。これまで分散していた物流・倉庫機能を一カ所に集約し、ユニット組立などの付加価値工程を併設することで、物流コストの削減とリードタイムの短縮を狙います。また、2026年1月にはイノベーションセンター等への投資資金として 150億円 のシンジケートローンを契約し、次世代技術への投資を加速させています。
| 項目 | 通期予想 | 前期実績 | 増減率 |
|---|---|---|---|
| 売上高 | 2,200億円 | 2,067億円 | +6.4% |
| 営業利益 | 140億円 | 146億円 | △4.4% |
| 当期純利益 | 100億円 | 95億円 | +4.3% |
リスクと課題
同社が注視しているリスクは以下の通りです。
- 外部環境の不透明性: 米国の関税政策の動向や地政学的リスクによる設備投資のさらなる冷え込み。
- コスト上昇の継続: 原材料費、輸送費の高止まりに加え、優秀な人材確保のための人件費増加。
- 操業率の課題: 受注が回復傾向にあるものの、中小企業向けの汎用機需要が伸び悩んでおり、工場の稼働率をいかに高めるかが課題となります。
決算発表前後の株価推移
決算発表当日の終値(2026/2/3)
4,015円
最新終値(2026/10/23)
4,485円+11.7%
※ 日次終値ベースの参考チャートです。リアルタイムの株価ではありません(株式分割調整済み、1年以上前は週次の終値)。2026/10/25更新
タグ#オークマ#工作機械#増収増益#航空宇宙#物流改革#設備投資#2026年3月期#配当維持#製造業#DX推進
この記事はいかがでしたか?
クリックで反応を送信(登録不要)
コメント
オークマの決算は、世界的な設備投資の「二極化」が鮮明に表れた内容です。中小企業向けが苦戦する一方で、参入障壁の高い航空宇宙やエネルギー分野を強化してきた戦略が功を奏しています。
注目すべきは、可児工場内の「オークマPDC」の稼働です。物流費用の高騰が利益を圧迫する中、単なる倉庫ではなく「ユニット組立(流通加工)」まで内製化する動きは、中長期的な粗利率の改善に寄与するでしょう。また、150億円規模の大型借り入れによる研究開発・投資への意欲は、自動化や脱炭素(Green-Smart Machine)において競合他社を引き離す意志を感じさせます。
懸念点は、依然として国内の営業利益率が低下傾向にあることです。高付加価値分野へのシフトが、汎用機市場の停滞をどこまでカバーできるかが今後の焦点となります。
Googleで業界ダイジェストを優先表示
Google検索の「トップニュース」やAIによる概要で、当サイトの記事が見つけやすくなります。
この記事を引用・シェアする
転載・引用は無料・許可不要(出典明記のみでOK)
https://www.gyokaidigest.com/companies/okuma/report/2026-Q3
関連記事
同社の関連記事
工作機械の最新記事
- 決算解説アマダ2027年3月期 第1四半期アマダ、2027年3月期第1四半期決算、売上収益29.7%増、営業利益84.0%増
- 決算解説DMG森精機2026年12月期 第2四半期DMG森精機、2026年12月期第2四半期決算、営業利益43%増で通期予想を上方修正
- 決算解説ツガミ2027年3月期 第1四半期ツガミ、2027年3月期第1四半期決算、売上収益35%増で過去最高益、中国需要がけん引

- 決算解説芝浦機械2027年3月期 第1四半期芝浦機械、2027年3月期第1四半期決算、売上31.8%減で営業赤字
- 裁判終結のお知らせDMG森精機10月2日DMG森精機、ドイツ子会社をめぐる10年間の訴訟が終結し法的不確実性が解消されたことを発表。株式買取価額と継続補償の金額が確定。
- 業績予想・配当予想修正ツガミ10月20日ツガミ、2027年3月期中間営業利益予想を29.2%上方修正、配当も61円へ増額





