
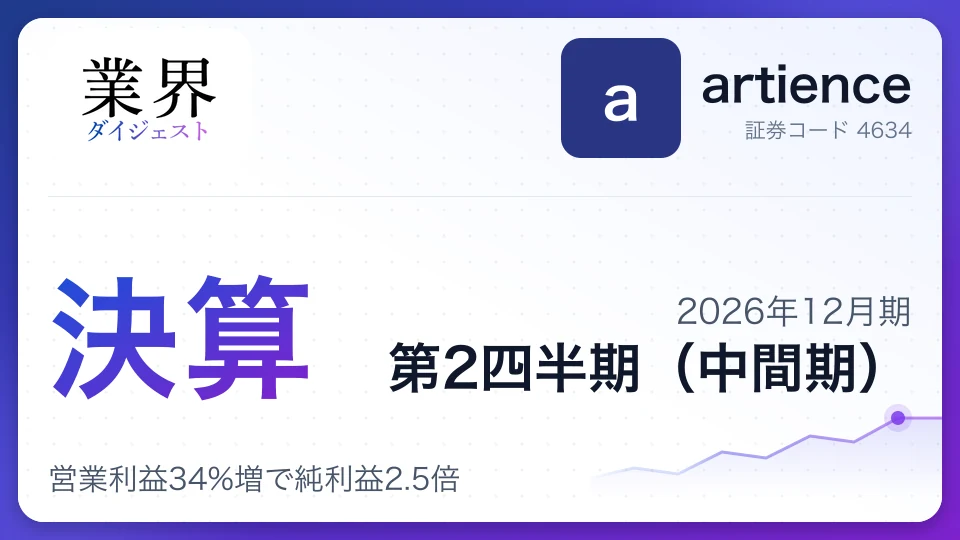
artience、2026年12月期第2四半期決算、営業利益34%増で純利益2.5倍

artienceの2026年12月期第2四半期決算を分析すると、売上高は前年同期比12.4%増、営業利益は34.1%増となり、増収増益でした。包装やポリマー関連など主力事業が伸び、営業利益の増加を支えました。親会社株主に帰属する中間純利益は150.9%増ですが、投資有価証券売却益の計上も押し上げ要因です。通期予想は据え置き、年間配当は前期比20円増の120円を見込みます。
決算の数字第2四半期累計
期初から6ヶ月間の累計値(前年同期比)
| 項目 | 実績 | 前年比 | 通期予想 | 進捗率 |
|---|---|---|---|---|
| 売上高 | 1,897億円 | +12.4% | 3,600億円 | 53% |
| 営業利益 | 126億円 | +34.1% | 230億円 | 55% |
| 純利益 | 137億円 | +150.9% | 210億円 | 65% |
| 営業利益率 | 6.6% | |||
この決算のポイント
- 1パッケージ関連事業は売上高が前年同期比18.1%増、営業利益は44.7%増と伸長
- 2投資有価証券売却益50億72百万円を計上し、親会社株主に帰属する中間純利益は150.9%増
- 3通期業績予想は据え置き、売上高3,600億円、営業利益230億円を計画
- 4年間配当予想は1株120円で、前期実績の100円から20円増配
- 5中間期に自己株式を約20億円取得し、8月末に発行済み株式の5.97%を消却予定
業績のポイント
artience株式会社(以下、artience)の2026年1〜6月期は、売上高が1,896億53百万円(前年同期比12.4%増)、営業利益が125億73百万円(同34.1%増)、親会社株主に帰属する中間純利益が137億34百万円(同150.9%増)でした。主力事業の改善に、資産売却益が純利益を上乗せした決算です。
- 営業外損益: 為替差損は前年同期の24億97百万円から1億20百万円に縮小し、経常利益の増加を後押ししました。
- 特別利益: 投資有価証券売却益は50億72百万円と、前年同期の47百万円から大きく増えました。純利益の伸びにはこの一時的な要因が含まれます。
- 事業環境への対応: 中東情勢による石油由来原料の調達難や価格上昇に対し、調達先の拡充と製品価格の改定を進めました。
営業利益の伸びは、複数の主力セグメントで売上と利益がそろって増えたことを反映しています。一方、純利益の伸び率は有価証券売却益の影響が大きく、継続的な稼ぐ力を見る際は営業利益や経常利益と分けて捉える必要があります。売上債権や棚卸資産の増加が営業キャッシュフローを圧迫しており、利益の伸びを現金収支につなげられるかも焦点です。
セグメント別動向
4つの主要セグメントはいずれも増収増益でした。売上高の伸びはパッケージ関連が最も高く、色材・機能材関連は増益率が大きくなりました。
| セグメント | 売上高の前年同期比 | 営業利益の前年同期比 |
|---|---|---|
| 色材・機能材関連 | +3.3% | +129.6% |
| ポリマー・塗加工関連 | +13.7% | +25.2% |
| パッケージ関連 | +18.1% | +44.7% |
| 印刷・情報関連 | +13.0% | +18.3% |
| その他 | +39.4% | -75.7% |
色材・機能材関連事業は、売上高427億38百万円、営業利益18億65百万円でした。中国の大型・中小型パネル向け材料や、AR・VR用マイクロディスプレイ向け光半導体材料が堅調で、国内の着色剤では価格改定やリサイクル関連製品も寄与しました。一方、車載電池材料は販売量が増えたものの、利益の大幅改善には至っていません。
ポリマー・塗加工関連事業は、売上高498億56百万円、営業利益45億89百万円でした。スマートフォン向け機能性フィルム、半導体関連の保護シート、包装用接着剤などが伸び、環境対応型製品の拡販も進みました。
パッケージ関連事業は、売上高520億35百万円、営業利益35億95百万円でした。冷凍食品やパックご飯など国内包装需要に加え、海外での拡販が貢献しました。インドでは販売が伸びた一方、コスト増が利益の重しとなりました。
印刷・情報関連事業は、売上高437億95百万円、営業利益24億40百万円でした。情報系印刷市場は縮小が続くものの、価格改定や効率化を進め、海外ではUVインキなど機能性インキの販売が堅調でした。その他は売上高36億58百万円に増えましたが、営業利益は79百万円に減少しました。
| セグメント | 売上高 | 構成比 | 営業利益 | 営業利益率 |
|---|---|---|---|---|
| 色材・機能材関連事業 | 413億円 | 22% | 19億円 | 4.5% |
| ポリマー・塗加工関連事業 | 497億円 | 26% | 46億円 | 9.2% |
| パッケージ関連事業 | 516億円 | 27% | 36億円 | 7.0% |
| 印刷・情報関連事業 | 438億円 | 23% | 24億円 | 5.6% |
| その他 | 33億円 | 2% | 79百万円 | 2.4% |
財務状況と資本政策
中間期末の総資産は前期末比153億84百万円増の4,779億84百万円、自己資本比率は58.7%でした。配当を増やす方針に加え、自己株式の取得と消却も進めています。
| 項目 | 2026年12月期中間期・予想 | 比較対象 |
|---|---|---|
| 総資産 | 4,779億84百万円 | 前期末比+153億84百万円 |
| 自己資本比率 | 58.7% | 前期末57.5% |
| 営業キャッシュフロー | 45億11百万円 | 前年同期比51億32百万円減 |
| 投資キャッシュフロー | -8億26百万円 | 前年同期は-77億72百万円 |
| 財務キャッシュフロー | -60億76百万円 | 前年同期は-128億29百万円 |
| 年間配当予想 | 1株120円 | 前期実績100円 |
中間配当は1株60円で、前年同期の50円から増額しました。期末も60円を予定し、年間では前期比20円増となる見通しです。中間期には自己株式を20億55百万円取得し、さらに8月7日の取締役会で300万株(消却前発行済み株式の5.97%)を8月31日に消却する方針を決めました。
自己資本比率は前期末から改善しましたが、営業キャッシュフローは売上債権や棚卸資産の増加などで前年同期を下回りました。現金及び現金同等物は中間期末に441億73百万円で、期首から16億18百万円減少しています。増配や株式消却を進めながら、運転資金の増加や設備投資も管理できるかが資本政策の見どころです。
通期見通し
2026年12月期の通期業績予想は、2月13日に公表した内容から変更ありません。中東情勢や原材料の調達・価格改定をめぐる不透明感は残るものの、会社は現在入手できる情報を踏まえ、売上高3,600億円、営業利益230億円を見込んでいます。
| 指標 | 前回予想 | 今回予想 | 前期実績 |
|---|---|---|---|
| 売上高 | 変更なし | 3,600億円、前年比+2.9% | 金額は本短信に記載なし |
| 営業利益 | 変更なし | 230億円、前年比+10.8% | 金額は本短信に記載なし |
| 経常利益 | 変更なし | 225億円、前年比+7.7% | 金額は本短信に記載なし |
| 親会社株主に帰属する当期純利益 | 変更なし | 210億円、前年比+103.1% | 金額は本短信に記載なし |
上期は営業利益が前年同期を上回り、セグメントも総じて堅調でした。ただし、中間純利益には有価証券売却益が寄与しており、通期予想の純利益の大幅増を本業の利益成長だけで説明することはできません。会社は原材料の代替調達や価格改定を続ける方針で、下期はその進捗とコスト上昇の吸収が予想達成のポイントです。前回予想と前期実績の通期金額は、この中間決算短信には掲載されていないため、前年比率を併記しました。
リスクと課題
会社は中東情勢の不安定化を事業環境への大きな影響要因と位置づけ、原材料確保や価格改定で対応しています。市場縮小やコスト増など、事業ごとに異なる課題も残ります。
- 原材料調達と価格上昇: 石油由来原料の調達環境が悪化すれば、製品の安定供給や製造コストに影響します。価格改定が遅れれば利益率を圧迫する可能性があります。
- 中東情勢と経済の不透明感: 情勢の変化は調達先や物流、各地域の需要に波及する恐れがあり、会社も通期予想の前提に不確実性があるとしています。
- 構造的な市場縮小: 国内の情報系印刷市場は縮小が続いています。効率化や価格改定で収益改善を進める一方、需要減少が長引けば既存事業の採算確保が課題になります。
- 成長分野の採算化: 車載用リチウムイオン電池材料は販売量が増えたものの、利益の大幅改善には至っていません。顧客開拓や次世代製品開発を収益につなげられるかが問われます。
- 海外拡販に伴うコスト負担: パッケージ関連ではインドで拡販が進みましたが、コスト増で利益が伸び悩みました。販売拡大と利益確保の両立が必要です。
決算発表前後の株価推移
決算発表当日の終値(2026/8/6)
4,750円
最新終値(2026/10/23)
5,030円+5.9%
※ 日次終値ベースの参考チャートです。リアルタイムの株価ではありません(株式分割調整済み、1年以上前は週次の終値)。2026/10/25更新
タグ#artience#決算#決算分析#四半期決算#増収増益#パッケージ関連事業#配当増額#自己株式消却#中東情勢
この記事はいかがでしたか?
クリックで反応を送信(登録不要)
コメント
上期は主力の4事業がそろって増収増益となり、営業利益の伸びにも事業全体の改善が表れています。一方、純利益の大幅増には有価証券売却益が含まれるため、利益の質を評価する際は営業利益の伸びと切り分けたいところです。
年間配当の増額と自己株式の消却は株主還元の強化を示しますが、営業キャッシュフローは前年同期より減少しました。原材料高への価格転嫁を続けながら、運転資金を抑え、電池材料など成長分野を採算に乗せられるかが下期の注目点です。
Googleで業界ダイジェストを優先表示
Google検索の「トップニュース」やAIによる概要で、当サイトの記事が見つけやすくなります。
この記事を引用・シェアする
転載・引用は無料・許可不要(出典明記のみでOK)
https://www.gyokaidigest.com/companies/artience/report/2026-Q2
関連記事
印刷インキ・色材の最新記事
- 決算解説サカタ2026年12月期 第2四半期(中間期)サカタ、2026年12月期第2四半期決算、増収増益で売上予想を上方修正
- 決算解説DIC2026年12月期 第2四半期(中間期)DIC、2026年12月期第2四半期決算、営業利益92%増で通期予想を上方修正
- 決算解説三菱ケミカル2027年3月期 第1四半期三菱ケミカル、2027年3月期第1四半期決算、コア営業利益2倍で中間予想を上方修正

- 決算解説富士フイルム2027年3月期 第1四半期富士フイルム、2027年3月期第1四半期決算、増収も減益、通期売上高を上方修正

- 事業譲渡富士フイルム9月9日富士フイルム、刷版製造拠点を日本に集約し中国売却 グラフィック事業の収益性向上へ
掲載企業
artience株式会社
東証 4634
これが最新の決算解説です




