
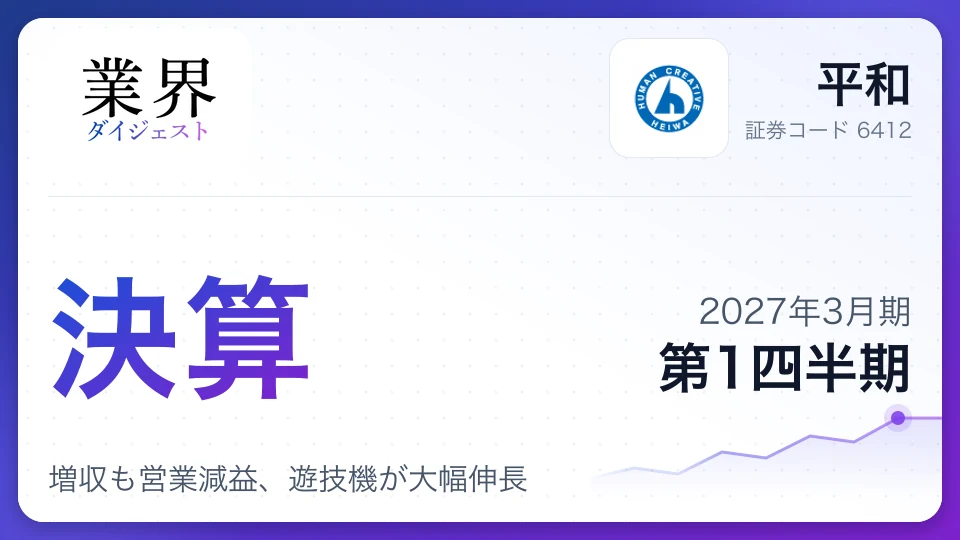
平和、2027年3月期第1四半期決算、増収も営業減益、遊技機が大幅伸長

平和の2027年3月期第1四半期決算は、売上高が前年同期比10.7%増の777億円となった一方、営業利益は1.5%減の155億円、純利益は10.1%減の79億円でした。パチスロ機の販売増が全体の増収をけん引しましたが、ゴルフ事業の費用増や支払利息の増加が利益を圧迫しました。遊技機の好調がゴルフの減益を補う構図となり、通期予想は据え置かれています。
決算の数字第1四半期累計
期初から3ヶ月間の累計値(前年同期比)
| 項目 | 実績 | 前年比 | 通期予想 | 進捗率 |
|---|---|---|---|---|
| 売上高 | 778億円 | +10.7% | 2,859億円 | 27% |
| 営業利益 | 156億円 | -1.5% | 520億円 | 30% |
| 純利益 | 79億円 | -10.1% | 203億円 | 39% |
| 営業利益率 | 20.0% | |||
この決算のポイント
- 1遊技機事業は「L戦国乙女5」が24千台を販売し、セグメント営業利益は前年同期比195.1%増。
- 2ゴルフ事業は悪天候で来場者が減少した一方、顧客単価上昇で売上高は前年同期比1.1%増。
- 3経常利益は前年同期比10.0%減。支払利息が前年同期から7億円超増え、利益を押し下げた。
- 42027年3月期の営業利益予想は520億円、前期比19.8%増。会社は従来予想を維持。
- 5年間配当予想は前期と同額の80円。第1四半期の営業キャッシュフローは59億円のプラス。
業績のポイント
平和(株式会社平和)の2027年3月期第1四半期は、売上高が前年同期比10.7%増の777億円、営業利益が1.5%減の155億円、親会社株主に帰属する純利益が10.1%減の79億円でした。EBITDAは2.5%増の237億円でしたが、営業利益率は前年同期の約22.5%から20.0%へ低下しました。売上の伸びが利益増につながらない決算です。
- 増収の柱: 遊技機事業でパチスロ機の販売が伸び、特に「L戦国乙女5」が24千台を販売しました。
- ゴルフの採算悪化: 顧客単価は上昇したものの、悪天候による来場者減少と営業費用の増加が利益を圧迫しました。
- 営業外の負担: 支払利息は前年同期の約23億円から約31億円に増加し、経常利益は前年同期比10.0%減の124億円でした。
- 1株利益: 1株当たり四半期純利益は80.52円と、前年同期の89.61円から低下しました。
売上総利益は前年同期から増えた一方、販売費及び一般管理費も増加し、営業利益は小幅な減益となりました。純利益の減少幅が営業利益より大きい背景には、支払利息の増加など営業外費用の膨らみがあります。パチスロの販売力が全社業績を支える一方、ゴルフ事業の費用管理と金利負担が利益回復の焦点です。
セグメント別動向
遊技機事業の増収増益が目立つ一方、ゴルフ事業は増収ながら減益でした。前年比の差は大きく、全社の営業利益はゴルフ事業の採算低下を遊技機事業の伸びで補う形になっています。
| セグメント | 売上高の前年比 | 営業利益の前年比 | 主な背景 |
|---|---|---|---|
| ゴルフ事業 | +1.1% | -19.1% | 客単価上昇、費用増 |
| 遊技機事業 | +81.3% | +195.1% | パチスロ販売増 |
ゴルフ事業は、売上高625億円、営業利益127億円でした。6月の降雨などで来場者数が前年を下回ったものの、需要に応じた価格設定や施策で顧客単価が上昇し、増収を確保しました。一方、外形標準課税の増加、「PGMホテルリゾート沖縄」の営業開始に伴う費用、人件費の上昇などが重なり、減益となりました。
遊技機事業は、売上高153億円、営業利益40億円でした。パチンコ機の販売は3千台と前年同期を下回りましたが、パチスロ機は27千台に増加し、「L戦国乙女5 業火を穿つ宿焔の双刃」が24千台を販売して業績に大きく貢献しました。会社は、パチスロ市場では稼働実績の高い機種が継続して登場する一方、パチンコ市場は低調でホールの新台購入に慎重さが続くと説明しています。
| セグメント | 売上高 | 構成比 | 営業利益 | 営業利益率 |
|---|---|---|---|---|
| ゴルフ事業 | 625億円 | 80% | 127億円 | 20.3% |
| 遊技機事業 | 153億円 | 20% | 41億円 | 26.8% |
財務状況と資本政策
6月末の総資産は前期末から84億円増え、1兆860億円となりました。自己資本比率は23.3%で、前期末から0.2ポイント上昇しています。
| 項目 | 2027年3月期第1四半期 | 比較・内容 |
|---|---|---|
| 総資産 | 1兆860億円 | 前期末比+84億円 |
| 自己資本比率 | 23.3% | 前期末比+0.2ポイント |
| 営業キャッシュフロー | +59億円 | 前年同期は+64億円 |
| 投資キャッシュフロー | -14億円 | 前年同期は-195億円 |
| 年間配当予想 | 80円 | 前期と同額、予想修正なし |
営業キャッシュフローはプラスを確保しましたが、売上債権の増加などを受け、前年同期を下回りました。投資キャッシュフローの支出は前年同期より小さく、有形固定資産の取得などに718億円ではなく約77億円を投じています。財務活動では長期借入れを進める一方、配当金を約38億円支払い、自己株式の取得は実施していません。
年間配当は中間40円、期末40円の計80円を見込み、前期実績と同額です。ゴルフ場など固定資産を多く抱え、借入金も大きい事業構造を踏まえ、会社は減価償却費やのれん償却費の影響を把握しやすくするため、今期からEBITDAと「のれん償却前EPS」の業績予想も開示しています。
通期見通し
会社は2027年3月期の通期業績予想を維持し、売上高2,859億円、営業利益520億円を見込んでいます。第1四半期の進捗率は売上高27.2%、営業利益30.0%、純利益39.1%です。
| 指標 | 通期予想 | 前期比 | 第1四半期進捗率 |
|---|---|---|---|
| 売上高 | 2,859億円 | +10.8% | 27.2% |
| EBITDA | 850億円 | +14.7% | 27.9% |
| 営業利益 | 520億円 | +19.8% | 30.0% |
| 経常利益 | 378億円 | +12.3% | 32.9% |
| 親会社株主に帰属する純利益 | 203億円 | +73.9% | 39.1% |
売上高、営業利益、経常利益、純利益など、5月13日に公表した主要予想に変更はありません。短信では「直近に公表されている業績予想からの修正あり」と記載されていますが、説明では主要業績予想は変更なしとしており、今期からEBITDAと、のれん償却前EPSの予想を新たに追加した点が開示内容の変化です。
会社はゴルフ事業の固定資産や企業買収に伴うのれんが営業利益に与える影響を踏まえ、利益の実態を示す指標を補足しています。第1四半期は純利益の進捗が相対的に高いものの、季節や各事業の販売動向で通期の結果は変わり得るため、会社は業績予想の達成を保証するものではないとしています。
リスクと課題
今後はゴルフ需要の底堅さを生かせるかに加え、コスト上昇と遊技機市場の二極化への対応が焦点です。会社は、業績がさまざまな要因で予想と大きく異なる可能性があるとしています。
- 天候と来場者数: 降雨や台風などでゴルフ場の来場者が減ると、顧客単価の上昇だけでは売上や利益を補えない可能性があります。
- 運営コストの上昇: 資材・エネルギー価格や人件費の上昇が続けば、ゴルフ場運営やホテルの採算を圧迫します。第1四半期も人件費やホテル営業開始に伴う費用が減益要因となりました。
- パチンコ市場の低迷: パチンコ機の稼働が低調で、ホールの新台購入に慎重姿勢が続く場合、遊技機事業の販売構成や利益に影響します。
- ヒット機種への依存: パチスロの販売増は「L戦国乙女5」など個別機種の貢献が大きく、次の機種の評価や販売状況が業績を左右します。
- 金利と資産負担: 借入金の増加や金利上昇は支払利息を通じて経常利益を押し下げます。固定資産と多額ののれんに伴う償却負担も利益を見るうえでの注意点です。
決算発表前後の株価推移
決算発表当日の終値(2026/8/7)
2,121円
最新終値(2026/10/23)
2,068円-2.5%
※ 日次終値ベースの参考チャートです。リアルタイムの株価ではありません(株式分割調整済み、1年以上前は週次の終値)。2026/10/25更新
タグ#平和#決算#決算分析#四半期決算#遊技機事業#ゴルフ事業#パチスロ#PGM#配当
この記事はいかがでしたか?
クリックで反応を送信(登録不要)
コメント
遊技機事業の大幅な伸びは明るい材料ですが、ヒット機種が全社利益を押し上げた構図だけに、次の機種でも販売力を維持できるかが重要です。
ゴルフ事業は値上げやサービス拡充で増収を確保したものの、ホテル開業費や人件費が利益を削っています。増収の質を高め、コスト増を吸収できるかが、通期予想の達成を判断するうえで注目されます。
Googleで業界ダイジェストを優先表示
Google検索の「トップニュース」やAIによる概要で、当サイトの記事が見つけやすくなります。
この記事を引用・シェアする
転載・引用は無料・許可不要(出典明記のみでOK)
https://www.gyokaidigest.com/companies/heiwa/report/2027-Q1
関連記事
遊技機・アミューズメントの最新記事
- 決算解説三共2027年3月期 第1四半期三共、2027年3月期第1四半期決算、減収減益も通期予想は据え置き、増配へ

- 決算解説セガサミー2026年3月期 通期セガサミーHD・2026年3月期通期、売上高4,875億円で増収も57億円の最終赤字——海外買収先の巨額減損が響く
- 決算解説円谷フィールズ2027年3月期 第1四半期円谷フィールズ、2027年3月期第1四半期決算、通期上方修正と特別配当
- 決算解説ダイキン2027年3月期 第1四半期ダイキン、2027年3月期第1四半期決算、売上高17%増も純利益減

- 子会社による事業譲受三共7月15日サンキョー子会社、映像制作事業を19.3億円で譲受、内製化で競争力強化
- 配当円谷フィールズ7月27日円谷フィールズHD、ウルトラマン60周年で特別配当70円、過去最大
掲載企業
株式会社平和
東証 6412
これが最新の決算解説です




