
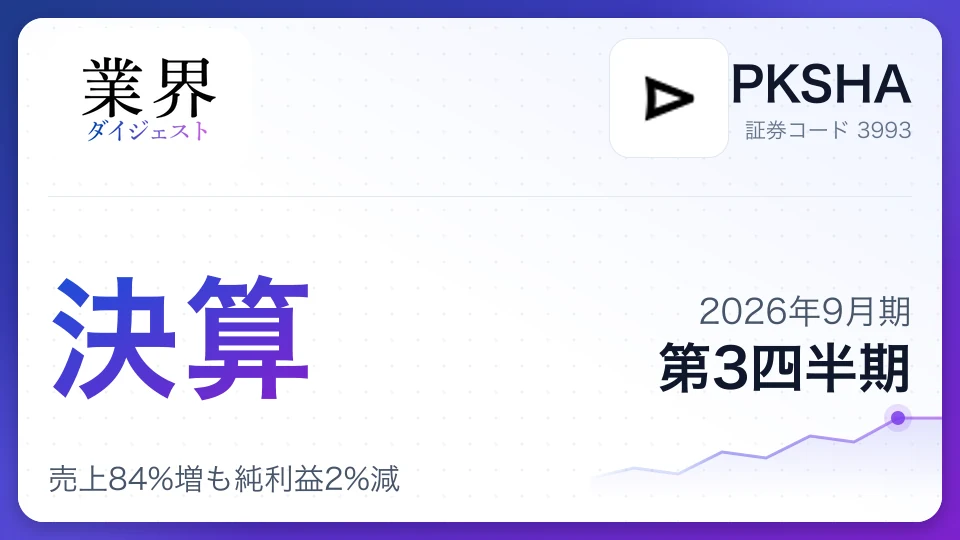
PKSHA、2026年9月期第3四半期決算、売上84%増も純利益2%減

PKSHAの2026年9月期第3四半期決算を分析すると、売上収益は前年同期比84.1%増、事業利益は46.3%増と大きく伸びました。一方、親会社株主に帰属する利益は2.0%減です。前年に計上したSapeet株式の売却益などが比較対象に含まれるためで、これらの一時要因を除けば増益と説明しています。サーキュレーションの連結寄与もあり、通期予想は据え置きました。
決算の数字第3四半期累計
期初から9ヶ月間の累計値(前年同期比)
| 項目 | 実績 | 前年比 | 通期予想 | 進捗率 |
|---|---|---|---|---|
| 売上高 | 283億円 | +84.1% | 350億円 | 81% |
| 営業利益 | 47億円 | +1.6% | 50億円 | 94% |
| 純利益 | 26億円 | -2.0% | 29億円 | 92% |
| 営業利益率 | 16.5% | |||
この決算のポイント
- 1AI Powered Worker事業の売上収益は623.0%増、サーキュレーションの連結寄与が大きい
- 2AI Research & Solution事業は売上収益31.4%増、案件獲得と駐車場機器販売が寄与
- 3AI SaaS事業は売上収益31.7%増、新規受注とライセンスの積み上げが進展
- 42026年9月期の期末配当予想は10円、最大10億円の自己株式取得を決議
- 5通期事業利益予想に対する9カ月の進捗率は94.3%、業績予想は据え置き
業績のポイント
PKSHA(PKSHA Technology)の2026年9月期第3四半期累計は、売上収益が前年同期比84.1%増、事業利益が46.3%増となりました。一方、営業利益は1.6%増、親会社の所有者に帰属する四半期利益は2.0%減です。売上拡大と利益の伸びに一時要因の影が並ぶ決算です。
- AI案件・プロダクトの拡大: AI Research & Solution事業でソリューション案件を獲得し、AI SaaS事業では新規受注とライセンスが積み上がりました。
- 連結範囲の拡大: 前連結会計年度に子会社化したサーキュレーションが、AI Powered Worker事業として業績に寄与しました。
- 利益比較の特殊要因: 前年同期はSapeet株式の一部売却益と残存持分の再評価益を計上していました。これらを除くと、税引前利益は46.0%増、親会社帰属利益は51.6%増と会社は説明しています。
売上増を背景に、売上総利益から販売費・一般管理費を差し引く事業利益は伸びました。ただし、前年の一時的な利益がなくなったため、営業利益や最終利益の伸びは事業利益ほど大きく見えません。調整後EBITDAも40.7%増の59億9,600万円となり、事業の稼ぐ力は強まっています。
セグメント別動向
3事業すべてで増収増益となり、なかでもサーキュレーションを含むAI Powered Worker事業の拡大が目立ちました。以下の売上収益・セグメント利益は、短信記載のセグメント合計ベースです。
AI Research & Solution事業は、売上収益99億8,900万円、セグメント利益25億2,000万円でした。生成AIの普及で自然言語処理技術の活用範囲が広がり、パートナー企業向けの研究開発やソリューション案件が増加しました。駐車場運営会社の投資意欲改善を受け、駐車場機器の販売も堅調でした。
AI SaaS事業は、売上収益85億9,900万円、セグメント利益28億4,000万円でした。業務の高度化・自動化ニーズを取り込み、自動応答エンジンを中心に新規受注とライセンスを積み上げました。グループ内の連携や既存顧客への相互送客も、売上と利益の成長を支えています。
AI Powered Worker事業は、売上収益100億3,400万円、セグメント利益6億8,000万円でした。前年同期比の大幅増収には、前年度に子会社化したサーキュレーションの連結寄与が含まれます。人材不足を背景に、AIやAIエージェントで専門人材の生産性を高めるサービスの案件数を伸ばしました。
- AI R&S+31.4%
- AI SaaS+31.7%
- AI Worker+623.0%
| セグメント | 売上高 | 構成比 | 営業利益 | 営業利益率 |
|---|---|---|---|---|
| AI Research & Solution事業 | 99億円 | 35% | 25億円 | 25.2% |
| AI SaaS事業 | 84億円 | 30% | 28億円 | 33.0% |
| AI Powered Worker事業 | 100億円 | 35% | 7億円 | 6.8% |
通期見通し
PKSHAは2026年9月期の連結業績予想を据え置きました。9カ月累計の事業利益は通期予想に対して94.3%に達しており、売上収益も81.0%まで進んでいます。
| 指標 | 9カ月実績 | 通期予想 | 進捗率・予想前年比 |
|---|---|---|---|
| 売上収益(百万円) | 28,337.9 | 35,000 | 81.0%・+60.8% |
| 事業利益(百万円) | 4,714.5 | 5,000 | 94.3%・+29.0% |
| 親会社帰属利益(百万円) | 2,632.4 | 2,850 | 92.4%・+7.3% |
事業利益と親会社帰属利益は、9カ月で通期計画の大半に到達しました。ただし、通期予想は修正されておらず、残る期間の案件計上や費用、人材採用などが着地を左右します。短信には前期実績の金額や前回予想の詳細が載っていないため、予想との比較は会社公表の前年比と進捗率を示しています。
財務状況と資本政策
2026年6月末の総資産は544億3,300万円で、前期末から1億2,600万円減でした。親会社所有者帰属持分比率は65.8%で、前期末の63.2%から上昇しています。
- 資産と現金: 現金及び現金同等物は164億1,600万円で、前期末から29億4,200万円減少しました。総資産はほぼ横ばいです。
- 負債: 負債合計は180億9,600万円で、前期末から17億1,400万円減少しました。流動借入金の減少が主因です。
- 配当: 2026年9月期の期末配当予想は1株10円です。7月31日に配当開始に関する予想修正を公表しました。
- 自己株式取得: 8月14日から9月30日まで、上限36万株、取得総額上限10億円の市場買付を決議しました。
自己株式取得の理由として会社は、経営環境の変化に対応する機動的な資本政策を挙げています。四半期キャッシュ・フロー計算書は作成されていないため、営業活動による現金創出額は確認できません。現金残高の減少と、成長投資・株主還元の両立が今後の確認点です。
リスクと課題
売上と事業利益は伸びていますが、買収した事業の寄与や前年の一時利益の反動を踏まえて、成長の質を見極める必要があります。会社は業績予想について、実際の業績がさまざまな要因で予想と異なる可能性があるとしています。
- 買収後の成長と統合: AI Powered Worker事業の急拡大にはサーキュレーションの連結寄与が含まれます。案件の積み上げと基盤強化が、継続的な利益成長につながるかが焦点です。
- 一時利益の反動: 前年同期にはSapeet株式の売却益などがあり、報告上の営業利益や最終利益は事業利益ほど伸びていません。今後も一時的な損益が利益比較を振らす可能性があります。
- 現金の減少と投資負担: 現金及び現金同等物は前期末から減少しました。人材採用、プロダクト強化、研究開発を進めながら、自己株式取得や配当も実施するため、資金配分を確認する必要があります。
- 人材・市場環境: 会社は人材採用を進める一方、深刻な人材不足を事業機会として挙げています。採用やサービス提供体制の整備が計画どおり進むかが、需要を売上につなげる上で重要です。
決算発表前後の株価推移
決算発表当日の終値(2026/8/13)
2,951円
最新終値(2026/10/23)
3,700円+25.4%
※ 日次終値ベースの参考チャートです。リアルタイムの株価ではありません(株式分割調整済み、1年以上前は週次の終値)。2026/10/25更新
タグ#PKSHA#決算#決算分析#四半期決算#AI SaaS#生成AI#AIエージェント#自己株式取得#サーキュレーション
この記事はいかがでしたか?
クリックで反応を送信(登録不要)
コメント
売上高の伸びは強いものの、全社業績を読む際は、既存事業の伸びとサーキュレーションの連結寄与を分けて考えたいところです。3事業それぞれが増益で、AIの開発からプロダクト、人材サービスへつなげる事業構成が広がっている点は前向きです。
一方、通期事業利益予想への進捗率は高いものの、会社は予想を据え置きました。株主還元の開始や自己株式取得と並行して、人材採用・研究開発への投資が将来の利益成長につながるか、次の決算では買収事業を含む成長の持続性に注目したいです。
Googleで業界ダイジェストを優先表示
Google検索の「トップニュース」やAIによる概要で、当サイトの記事が見つけやすくなります。
この記事を引用・シェアする
転載・引用は無料・許可不要(出典明記のみでOK)
https://www.gyokaidigest.com/companies/pksha-technology/report/2026-Q3
関連記事
企業向けAIソフトウェアの最新記事
- 決算解説プラスアルファ2026年9月期 第3四半期プラスアルファ、2026年9月期第3四半期決算、営業利益21%増で増配と自社株買い

- 決算解説Appier2026年12月期 第2四半期(中間期)Appier、2026年12月期第2四半期決算、増収増益で通期予想を上方修正

- 決算解説LINEヤフー2027年3月期 第1四半期LINEヤフー、2027年3月期第1四半期決算、売上収益・調整後EBITDAが過去最高
- 決算解説大塚商会2026年12月期 第2四半期(中間期)大塚商会、2026年12月期第2四半期決算、増収増益で通期上方修正、中間期過去最高
- 情報漏えい再発防止策完了LINEヤフー7月21日LINEヤフー、情報漏えい再発防止策完了を報告、信頼回復へ一歩
掲載企業
株式会社PKSHA Technology
東証 3993
これが最新の決算解説です




