
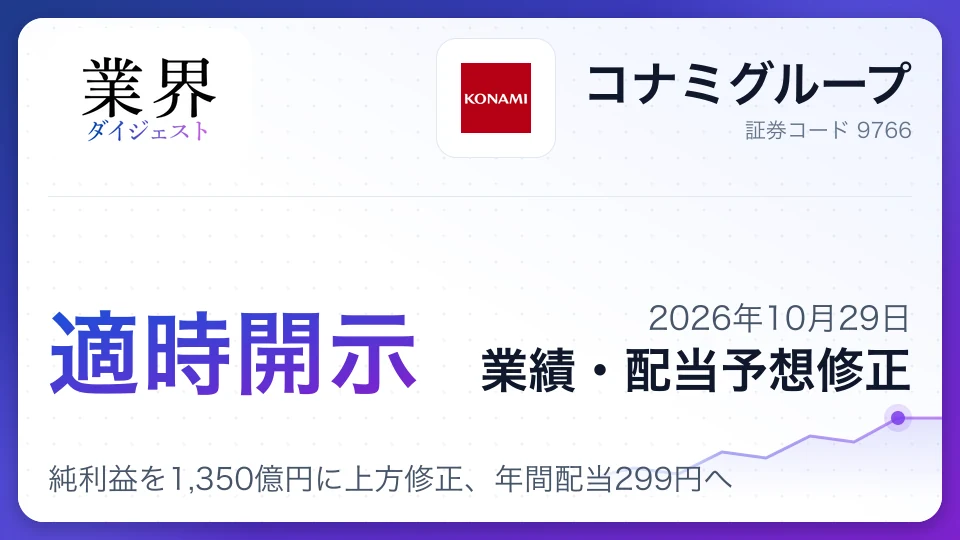
コナミグループ、2027年3月期純利益を1,350億円に上方修正、年間配当299円へ
コナミグループは2027年3月期の連結業績予想を引き上げ、親会社の所有者に帰属する当期利益を1,350億円とした。前回予想の1,010億円を上回り、前期実績の1,000億1,300万円も超える見通し。デジタルエンタテインメント事業で「eFootball」「遊戯王」などが好調に推移する。期末配当予想は112円から187円に増額し、年間配当は前回予想224円から299円へ。前期実績221円50銭も上回る。
開示の要点
- 通期売上高
- 5,830億円
- 通期営業利益
- 1,930億円
- 通期純利益
- 1,350億円
- 年間配当
- 299円(1株当たり)
主力タイトル好調で通期業績を上方修正
2027年3月期の売上高から当期利益まで、主要項目の予想を引き上げた。 前回予想と今回予想、前期実績は次の通り。
| 指標(単位) | 前回予想 | 今回予想 | 前期実績 |
|---|---|---|---|
| 売上高(億円) | 5,050 | 5,830 | 4,936.77 |
| 事業利益(億円) | 1,500 | 2,000 | 1,435.83 |
| 営業利益(億円) | 1,430 | 1,930 | 1,358.91 |
| 税引前利益(億円) | 1,430 | 1,930 | 1,406.67 |
| 親会社帰属当期利益(億円) | 1,010 | 1,350 | 1,000.13 |
| 基本的1株利益(円) | 745.08 | 995.90 | 737.80 |
営業利益は前回予想比で35.0%増、親会社の所有者に帰属する当期利益は33.7%増の見込み。いずれも前期実績を上回る予想で、1株利益も前期の737.80円から995.90円に増える。
ゲーム事業の進捗が上振れをけん引
会社は、中間連結会計期間の売上高や各利益が計画を上回るペースで進んだことを修正の理由に挙げた。特に、主力タイトルが上振れをけん引している。
- 好調なタイトル: デジタルエンタテインメント事業の「eFootball」「遊戯王」などが好調に推移。
- 修正の判断: 直近の業績動向を精査し、通期業績が当初予想を上回る見通しとした。
今回の上方修正は、同事業の主力タイトルの販売・運営状況が業績に反映されたものといえる。一方、会社は為替レートや市場動向などを業績に影響し得る要因として挙げており、予想は現時点で入手可能な情報に基づく見通しとしている。
年間配当は299円、前期実績も上回る
業績予想の引き上げを受け、期末配当予想を1株当たり187円に増額した。 中間配当112円と合わせた年間配当は299円となり、利益増を配当に反映する。
| 配当(1株当たり、円) | 前回予想 | 今回予想 | 前期実績 |
|---|---|---|---|
| 中間 | 112 | 112 | 83 |
| 期末 | 112 | 187 | 138.50 |
| 年間 | 224 | 299 | 221.50 |
期末配当は前回予想から75円の増額で、年間配当も前回予想を75円上回る。前期実績の年間221円50銭に対しても増配となる。会社は連結配当性向30%以上を配当の基本方針としており、今回の修正理由として当期利益が当初予想を上回る見込みになったことを挙げた。
開示前後の株価推移
開示当日の終値(2026/10/29)
22,940円
最新終値(2026/10/29)
22,940円
※ 日次終値ベースの参考チャートです。リアルタイムの株価ではありません(株式分割調整済み、1年以上前は週次の終値)。2026/10/29更新
コナミをライバルと比較
年収・業績・株価を並べてエンターテインメント業界の今
掲載26社コナミはエンターテインメント業界の掲載26社中、売上高で3位。業界全体の株価と今期の会社計画を見ると――
- 業界の株価(1年)
- −1.1%全業界 +16.0%
- 今期計画 営業利益
- +2.0%全業界 +11.7%
- 予想の上方修正
- 4社下方 2社
- 営業利益率(業界)
- 13.5%
- コナミ+4.1%
- エンターテインメント(業界平均)−1.1%
- 全業界+16.0%
- 足元の業績今期第1四半期累計は13社合計で売上高+7.4%・営業利益−10.0%(前年同期比)。通期計画に対する進捗が標準ペースを上回る企業は7社、下回る企業は4社。
- 予想修正今期予想を上方修正したのは4社、下方修正は2社。修正幅が最も大きいのはコナミ(営業利益+35.0%)。
タグ#コナミグループ#業績予想修正#配当予想修正#ゲーム#デジタルエンタテインメント#eFootball#遊戯王
この記事はいかがでしたか?
登録不要・匿名で送信コメント
今回の修正では、デジタルエンタテインメント事業の主力タイトルが通期業績を押し上げる見通しとなった。利益予想の増額だけでなく、期末配当を75円引き上げた点も株主還元の変化として注目される。今後は、好調タイトルの勢いが通期の着地まで続くかに加え、会社が挙げる為替や市場動向の影響も確認したい。業績上振れの持続性が焦点となる。
Googleで業界ダイジェストを優先表示
Google検索の「トップニュース」やAIによる概要で、当サイトの記事が見つけやすくなります。
関連記事
ゲーム大手の最新記事
- 決算解説任天堂2027年3月期 第1四半期任天堂、2027年3月期第1四半期決算、営業利益150%増で大幅増益
- 決算解説カプコン2027年3月期 第2四半期(中間期)カプコン、2027年3月期第2四半期決算、デジタル販売伸長で営業利益54%増
- 決算解説スクエニHD2027年3月期 第1四半期スクエニHD、2027年3月期第1四半期決算、営業利益89%増で全セグメント増収
- 決算解説バンダイナムコ2026年3月期 通期バンダイナムコ・2026年3月期FY、売上高1.3兆円で増収増益——ガンプラ・カード好調でトイホビー事業が過去最高水準
- 新製品・新事業任天堂9月8日任天堂、ゼルダ40周年Directで次期戦略示す。売上低迷打破の鍵はここにある
- 一部報道に関するお知らせスクエニHD9月1日スクウェア・エニックスHD、月刊誌『選択』の非公開化報道を否定、検討事実なしと開示