
愛知製鋼、2027年3月期第2四半期決算、増収も購入品高で営業減益
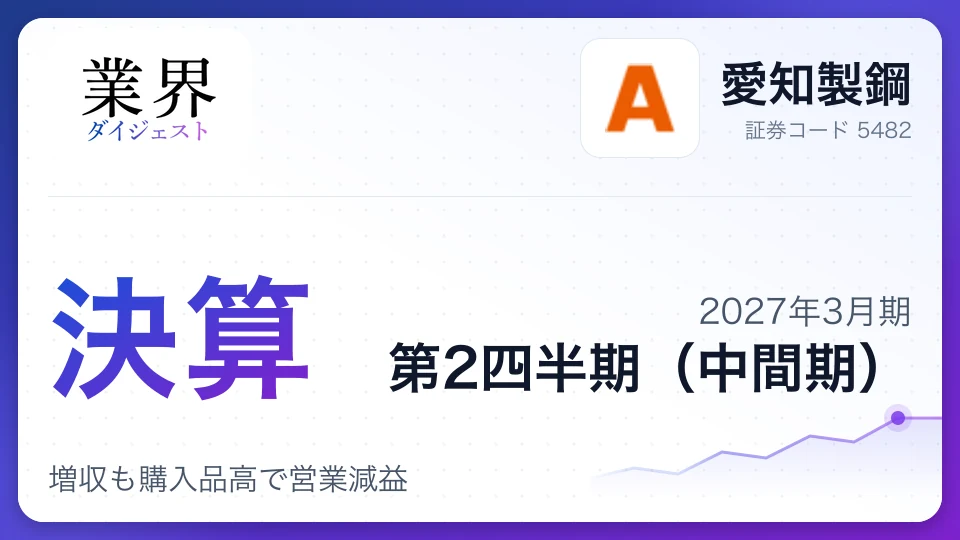
愛知製鋼の2027年3月期第2四半期決算は、売上収益が前年同期比8.5%増の1,625億円となる一方、営業利益は16.5%減の73億円でした。特殊鋼や鍛造品、電子部品の販売が伸びたものの、購入品価格の上昇が利益を押し下げました。通期予想は売上高を引き上げる一方、利益予想と年間配当を引き下げており、増収の利益への結びつきが焦点です。
決算の数字第2四半期累計
期初から6ヶ月間の累計値(前年同期比)
| 項目 | 実績 | 前年比 | 通期予想 | 進捗率 |
|---|---|---|---|---|
| 売上高 | 1,626億円 | +8.5% | 3,300億円 | 49% |
| 営業利益 | 73億円 | -16.5% | 150億円 | 49% |
| 純利益 | 53億円 | -5.5% | 100億円 | 53% |
| 営業利益率 | 4.5% | |||
この決算のポイント
- 1鋼材や鍛造品、電子部品が伸び、売上収益は前年同期比8.5%増の1,625億円。
- 2購入品価格の上昇が重く、営業利益は前年同期比16.5%減の73億円。
- 3スマートカンパニーの売上収益は電子部品の増加で前年同期比20.1%増。
- 4通期売上収益予想を3,100億円から3,300億円へ引き上げ、営業利益予想は150億円に下方修正。
- 5年間配当予想は前期実績145円から142円へ減額、うち特別配当は78円を予定。
業績のポイント
愛知製鋼(愛知製鋼)は、2027年3月期中間期に増収減益となりました。売上収益は前年同期比8.5%増の1,625億円、営業利益は16.5%減の73億円、親会社の所有者に帰属する中間利益は5.5%減の53億円です。売上収益の増加額は前年同期から127億円でしたが、営業利益は14億円減りました。
営業利益の増減要因は、販売数量や販売価格の上昇などによる増益を、購入品価格の上昇が上回ったことです。購入品価格の影響が最大の減益要因で、特に鉄スクラップなど原材料コストの上昇が利益を圧迫しました。
販売数量の増加と価格改定が売上を押し上げた一方、売上原価の増加で売上総利益は前年同期の233億円から218億円へ減少しました。売上が伸びても利益率が改善していない点が今回の決算の特徴で、今後はコスト上昇を販売価格にどこまで反映できるかが注目されます。
- 前年同期87.8億円
- 増益要因計+92億円
- 購入品価格-106億円
- 要因差額-0.5億円
- 当中間期73.4億円
セグメント別動向
鍛(キタエル)カンパニーは、販売数量の増加と販売価格の上昇で売上収益が前年同期比8.4%増の722億円となり、セグメント利益も増加しました。売上の規模が最も大きい事業で、増収に加えて利益も伸びたことが全社業績を支えています。
鋼(ハガネ)カンパニーは、特殊鋼の販売数量増加と価格上昇で売上収益が前年同期比7.0%増の553億円でした。一方、購入品価格の上昇が響き、セグメント利益は前年同期から大きく減少しました。ステンレスカンパニーも販売数量と価格の上昇で増収となり、利益は前年同期を上回りました。
スマートカンパニーは電子部品の売上増加を背景に、売上収益が前年同期比20.1%増と各事業で最も高い伸びを記録しました。その他事業も増収でしたが、利益は前年同期を下回っています。売上の伸びが利益の伸びに直結した事業と、原材料コストが利益を圧迫した事業で明暗が分かれました。
- 鋼-71.3%
- ステンレス+9.6%
- 鍛+35.2%
- スマート+13.8%
- その他-17.9%
| セグメント | 売上高 | 構成比 | 営業利益 | 営業利益率 |
|---|---|---|---|---|
| 鋼(ハガネ)カンパニー | 553億円 | 34% | 11億円 | 2.0% |
| ステンレスカンパニー | 207億円 | 13% | 5億円 | 2.2% |
| 鍛(キタエル)カンパニー | 722億円 | 44% | 44億円 | 6.1% |
| スマートカンパニー | 131億円 | 8% | 11億円 | 8.6% |
| その他 | 13億円 | 1% | 3億円 | 25.2% |
通期見通し
愛知製鋼は2027年3月期の通期業績予想を修正し、売上収益を引き上げる一方、営業利益と親会社の所有者に帰属する当期利益を引き下げました。売上収益予想は前回の3,100億円から3,300億円へ上方修正しましたが、営業利益予想は175億円から150億円へ下方修正しています。
| 項目(百万円) | 前回予想 | 今回予想 | 前期実績 |
|---|---|---|---|
| 売上収益 | 310,000 | 330,000 | 304,341 |
| 営業利益 | 17,500 | 15,000 | 17,371 |
| 親会社帰属利益 | 11,300 | 10,000 | 11,248 |
中間期実績は、7月公表の中間期予想を売上収益、営業利益、親会社帰属利益のいずれも上回りました。会社は通期の売上見通しを増額した一方、利益予想は購入品価格上昇の影響を織り込んだ形です。通期予想に対する中間期の進捗率は売上収益49.3%、営業利益48.9%、親会社帰属利益53.0%で、下期にコスト上昇を吸収できるかが鍵となります。
財務状況と資本政策
中間期末の総資産は前期末から68億円増の4,056億円、親会社所有者帰属持分比率は計算上58.8%でした。現金及び現金同等物は前期末から7億円減の329億円です。
| 項目 | 当中間期末・実績 | 比較・内訳 |
|---|---|---|
| 総資産 | 4,056億円 | 前期末比+68億円 |
| 親会社所有者帰属持分比率 | 58.8% | 前期末59.2% |
| 営業キャッシュ・フロー | -69億円 | 前年同期は+277億円 |
| 投資キャッシュ・フロー | -38億円 | 前年同期は-199億円 |
| 年間配当予想 | 142円 | 前期実績145円 |
営業キャッシュ・フローがマイナスとなった主因は、棚卸資産の増加による資金流出と法人所得税の支払いです。投資キャッシュ・フローの支出は前年同期より縮小しましたが、有形固定資産の取得などに91億円を投じています。配当は中間75円、期末予想67円で、前期の特別配当を含む年間実績を下回る見通しです。中間期の自己株式取得額はごく小さく、前年同期にあった大規模な自己株式取得は行われていません。
リスクと課題
今回の決算では、増収を確保しながらも購入品価格の上昇で営業利益が減少しました。原材料費と運転資金の動きが、下期の利益やキャッシュ・フローを左右するポイントです。
- 原材料・購入品価格: 鉄スクラップなどの価格上昇が利益を圧迫しています。販売価格への転嫁が遅れれば、売上が伸びても利益率の低下が続く可能性があります。
- 棚卸資産の増加: 在庫増加は中間期の営業キャッシュ・フローを押し下げました。在庫の積み上がりが続けば、資金繰りや現金残高に影響するおそれがあります。
- 為替変動: 会社の営業利益要因では購入品価格や販売価格への為替影響が示されています。為替の変動は調達コストと販売採算の双方に影響するため、利益予想に対する不確実性が残ります。
- 通期利益予想の下方修正: 売上予想を増額する一方で利益予想は減額されました。下期に販売数量や価格の上昇が利益改善につながるか、購入品コストの動向と合わせて確認が必要です。
決算発表前後の株価推移
決算発表当日の終値(2026/10/29)
2,496円
最新終値(2026/10/29)
2,496円
※ 日次終値ベースの参考チャートです。リアルタイムの株価ではありません(株式分割調整済み、1年以上前は週次の終値)。2026/10/29更新
愛知製鋼をライバルと比較
年収・業績・株価を並べて鉄鋼業界の今
掲載15社愛知製鋼は鉄鋼業界の掲載15社中、売上高で6位。業界全体の株価と今期の会社計画を見ると――
- 業界の株価(1年)
- +7.9%全業界 +16.0%
- 今期計画 営業利益
- +72.3%全業界 +11.7%
- 予想の上方修正
- 6社下方 3社
- 営業利益率(業界)
- 3.5%
- 愛知製鋼−5.7%
- 鉄鋼(業界平均)+7.9%
- 全業界+16.0%
- 足元の業績今期第1四半期累計は11社合計で売上高+22.1%・営業利益+26.8%(前年同期比)。通期計画に対する進捗が標準ペースを上回る企業は1社、下回る企業は5社。
- 予想修正今期予想を上方修正したのは6社、下方修正は3社。修正幅が最も大きいのは東京製鐵(営業利益+125.0%)。

タグ#愛知製鋼#決算#決算分析#四半期決算#増収減益#特殊鋼#鍛造品#電子部品#配当予想
この記事はいかがでしたか?
登録不要・匿名で送信コメント
売上が伸びても営業利益が減る構図は、製造業で原材料高を販売価格に転嫁する難しさを示しています。とりわけ鋼カンパニーの利益減少が大きく、全社の増収だけでは収益の質を判断しにくい決算です。
一方、鍛カンパニーの増益やスマートカンパニーの高い増収率は成長の支えです。今後は購入品価格の落ち着きだけでなく、値上げの定着と在庫の現金化が進み、増収を利益とキャッシュ・フローに結びつけられるかを見たいところです。
Googleで業界ダイジェストを優先表示
Google検索の「トップニュース」やAIによる概要で、当サイトの記事が見つけやすくなります。
この記事を引用・シェアする
転載・引用は無料・許可不要(出典明記のみでOK)
https://www.gyokaidigest.com/companies/aichi-steel/report/2027-Q2
関連記事
電炉・特殊鋼の最新記事
- 決算解説東京製鐵2027年3月期 第2四半期(中間期)東京製鐵、2027年3月期第2四半期決算、増収も営業赤字に転落し通期は黒字予想
- 決算解説大和工業2027年3月期 第1四半期大和工業、2027年3月期第1四半期決算、経常利益112%増で通期予想を上方修正
- 決算解説大同特殊鋼2027年3月期 第2四半期(中間期)大同特殊鋼、2027年3月期第2四半期決算、増益で通期予想を上方修正
- 決算解説日本冶金2027年3月期 第1四半期日本冶金、2027年3月期第1四半期決算、営業利益45%増で通期上方修正
- 業績予想の修正東京製鐵10月16日東京製鐵が2027年3月期業績予想を上方修正、通期営業利益は10億円へ黒字転換も前期比では減益
- 業績予想修正・配当大同特殊鋼10月29日大同特殊鋼、2027年3月期営業利益を460億円に上方修正、中間配当は28円に増額
掲載企業
愛知製鋼株式会社
東証 5482
これが最新の決算解説です
次回の決算発表
同業他社の発表予定
今後2週間に604社が決算発表 · 注目企業と進捗率を見る他の決算期
2期- 2027年3月期 第2四半期(中間期)
- 2027年3月期 第1四半期



